Dopo diverse settimane di rally da parte dei principali indici azionari americani, la settimana appena trascorsa è stata caratterizzata da un andamento sostanzialmente piatto, nell'attesa di nuovi dati macroeconomici, potenzialmente in grado di stimolare l'interesse degli investitori. In questo contesto, i nostri portafogli hanno evidenziato buoni andamenti, con 8 titoli appartenenti al modello Top Analisti, in crescita di oltre il 4%. Tra questi, spicca Unum, quotato sul Nyse con simbolo UNM, con un guadagno di +11,5% nella settimana, portando a +74% il progresso da maggio 2020, data del nostro inserimento in portafoglio. Fondata nel lontano 1848 ed oltre 10.000 dipendenti, questa società, tramite le sue controllate, fornisce soluzioni di protezione finanziaria e assicurativa negli Stati Uniti, nel Regno Unito, in Polonia e a livello internazionale. Opera attraverso i segmenti Unum US, Unum International, Colonial Life e Closed Block. La società offre una vasta gamma di prodotti assicurativi, tra cui piani per la previdenza integrativa individuali e collettivi, coperture per le disabilità e invalidità a breve e lungo termine, assicurazioni vita individuali e collettive, coperture integrative e volontarie per infortuni, malattie gravi e cure dentali. Alle attuali quotazioni, la società offre un dividendo pari al 3,6%, in rialzo da 14 anni consecutivi. Il rendimento sale al 6,4% sui nostri prezzi originali di carico (yield on cost). Nonostante i forti progressi, il titolo quota ancora a livelli interessanti, con un price earning pari a sole 7,32 volte gli utili previsti per l'anno in corso e mantiene intatte le prospettive di crescita per i prossimi anni. Su queste basi riconfermiamo il rating BUY su questa società.
Di seguito alcune notizie sui titoli già presenti attualmente nei nostri portafogli:
L’analista Tami Zakaria di J.P. Morgan ha ribadito una valutazione Buy su Caterpillar (CAT), con un obiettivo di prezzo di 205 dollari, pari a +11,2%
L'analista Christopher Raymond di Piper Sandler ha mantenuto un rating Buy su AbbVie (ABBV), con un obiettivo di prezzo di 155 dollari, pari a +11,6%
L'analista David Begleiter di Deutsche Bank ha mantenuto un rating di acquisto su Air Products and Chemicals (APD), con un obiettivo di prezzo di 290 dollari, pari a +12,5%
L'analista Jeff Bernstein di Barclays ha mantenuto una valutazione Buy su Restaurant Brands International (QSR), con un obiettivo di prezzo di 68 dollari, pari a +15,1%
Vediamo ora nel dettaglio le variazioni da apportare ai nostri tre modelli di portafoglio, inclusi nell’abbonamento di Secondo Livello da 19,99 euro mensili sottoscrivibile con carta di credito o bonifico bancario online.
Portafoglio Top Analisti
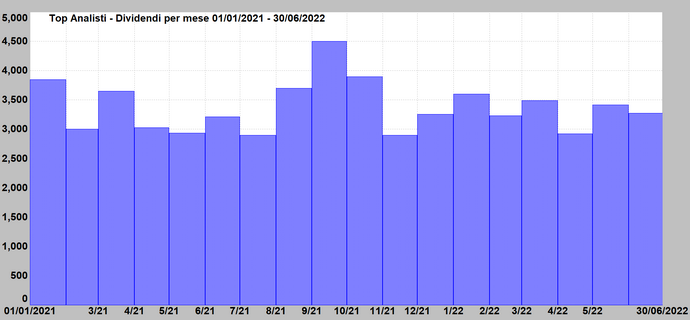
Descrizione portafoglio Top Analisti: Questo particolare portafoglio è attualmente uno dei più replicati dai nostri abbonati, e racchiude in un unico modello le raccomandazioni di un pannello di alcuni tra i maggiori analisti e Guru internazionali, presenti nelle migliori classifiche di reddito e performance. Composto attualmente da oltre 60 società internazionali quotate sul Nyse e sul Nasdaq, Top Analisti si è trasformato nel corso degli anni in una vera macchina da reddito, con oltre 250 cedole accreditate ogni anno ai partecipanti e un dividendo incassato in quasi ogni giorno lavorativo dell’anno. Nel file PDF relativo al portafoglio, aggiornato ogni settimana e scaricabile ad inizio report, è indicata la percentuale investita su ogni titolo. In questo modo, ciascun abbonato può replicare il portafoglio con precisione, con importi superiori o inferiori a quelli indicati, semplicemente aumentando o diminuendo le singole quantità da acquistare per ogni titolo con la stessa proporzione suggerita nel modello.
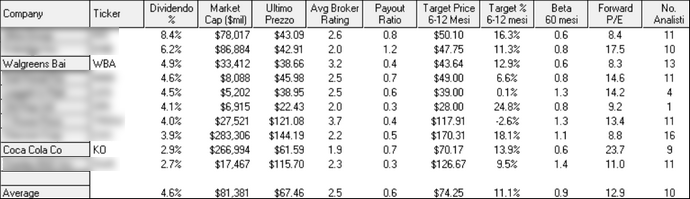
Fondamentali portafoglio Top Analisti: Sulla base delle ultime chiusure di borsa, il portafoglio presenta un dividendo medio atteso pari al 3,2% annuo. Il price earning medio del portafoglio è pari a 15,8 volte gli utili attesi per il prossimo anno (Forward P/E). Il Pay Out medio è pari allo 0,5. Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, preferiamo società che mantengono livelli di Pay Out più contenuti, a garanzia di ulteriori incrementi delle cedole anche per il futuro. Attualmente il portafoglio presenta una rischiosità inferiore al mercato, con un Beta pari a 0,9. Il Beta è una misura del rischio di una azione e misura la variazione attesa del rendimento del titolo per ogni variazione di un punto percentuale del rendimento di mercato. Una azione con un Beta superiore a 1 tende ad amplificare i movimenti di mercato (il titolo è più rischioso del mercato). Al contrario, una azione con Beta compreso tra 0 e 1 tende a muoversi nella stessa direzione del mercato (il titolo è meno rischioso del mercato).
Potenziale portafoglio Top Analisti a 6-12 mesi: +16,5% (13,3% target medio analisti +3,2% dividendo medio) secondo le valutazioni medie di 11 analisti internazionali, con un rating medio dei titoli pari a BUY (2,1), in una scala da 1 Strong Buy a 5 Sell.
Movimenti di oggi per il portafoglio Top Analisti:
Vendite: PASSA AL LIVELLO 2.
Nuovi acquisti: PASSA AL LIVELLO 2. Vediamo ora nel dettaglio l'analisi del nuovo titolo.
12 anni di crescite record dei dividendi e quotazioni a sconto per il leader mondiale del caffè
Principali motivazioni di acquisto: Il titolo è presente nel nostro portafoglio senza interruzioni dal 2017, con una performance maturata pari a +53,7%, a cui si aggiungono tutti i dividendi incassati nel periodo. Nonostante i buoni risultati ottenuti, il titolo quota oggi ad un livello inferiore del 29% rispetto ai massimi toccati a luglio dello scorso anno, creando una interessante opportunità di investimento a prezzi scontati. Questa società è stata capace di trasformare una commodity tradizionale come il caffè in uno dei business di maggiore successo a livello globale, con oltre 34.000 punti vendita in tutto il mondo e ricavi in costante crescita negli ultimi anni. Dal 2012 ad oggi il fatturato è più che raddoppiato, passando da 13,2 miliardi ai 30 miliardi attuali, con utili cresciuti di quasi il 200% nel periodo. Dopo un rallentamento nel 2020, dovuto alla pandemia e conseguenti lockdown, la società ha dimostrato una grande capacità di recupero, superando nel 2022 i ricavi del 2019. In aggiunta, la scorsa settimana la società ha annunciato i risultati trimestrali, battendo le stime degli analisti, e registrando utili e ricavi superiori alle attese.
Descrizione del business: Fondata nel 1971 ed oltre 380.000 dipendenti, questa azienda è leader mondiale nella torrefazione e distribuzione di caffè di qualità, con una rete di oltre 34.000 caffetterie in 80 mercati nel mondo. I suoi punti vendita sono diventati nell'immaginario collettivo le mete ideali per una pausa o per un incontro e offrono un servizio breakfast completo, con una ampia gamma di bevande a base di caffè, the e succhi di frutta, prodotti alimentari freschi, pasticcini, snacks, e tramezzini. I negozi di proprietà dell'azienda hanno rappresentato circa l'84% delle entrate dell'anno fiscale 2021, mentre i negozi con licenza hanno rappresentato circa il 10% delle entrate. Le altre vendite hanno costituito il resto. La società divide i suoi ricavi in due segmenti geografici principali: Nord America, con il 70% dei ricavi, e Internazionale, con il 24%. Lo sviluppo del canale al dettaglio rappresenta il resto delle entrate. Gli Stati Uniti sono di gran lunga il più grande mercato dell'azienda, con il 45% del numero di punti vendita complessivi. La Cina è il mercato internazionale più importante, con il 16% dei punti vendita dell'azienda. La società è presente da qualche anno anche in Italia.
Trend del dividendo: La società ha iniziato a distribuire dividendi a partire dal 2010 ed ha incrementato la cedola ogni anno, per 12 anni consecutivi. Il dividendo attuale è pari al 2,3% annuo, corrisposto in quattro rate trimestrali, con un Pay Out pari al 54%. Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, sono da preferire società che mantengono livelli di Pay Out più contenuti, a garanzia di stabilità delle cedole anche per il futuro. Negli ultimi 5 anni il tasso di crescita del dividendo è stato pari al 15,1% annuo composto. Ipotizzando per il futuro gli stessi tassi di crescita conseguiti nell’ultimo decennio, tra dieci anni il dividendo potrebbe già attestarsi vicini al 10% annuo.
Trend storico degli utili e previsioni: Negli ultimi 5 anni la società ha incrementato gli utili ad un tasso record di +14,4% annuo. Gli analisti stimano una continuazione del trend positivo, con una crescita annua composta degli utili pari al 7,6% annuo per i prossimi cinque anni.
Multipli di borsa: Il price earning attuale del titolo è pari a 21,1 volte gli utili attesi per il 2022, contro una media storica degli ultimi 5 anni pari a 47 volte. La capitalizzazione attuale è pari a 100 miliardi, con un rapporto prezzo/ricavi pari a 3,7 volte.
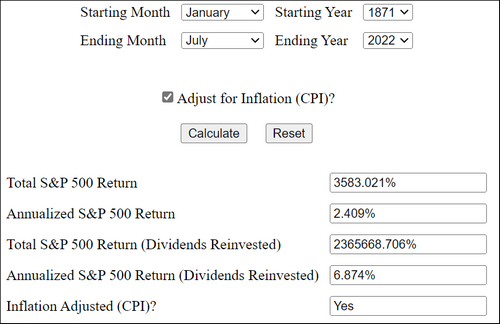
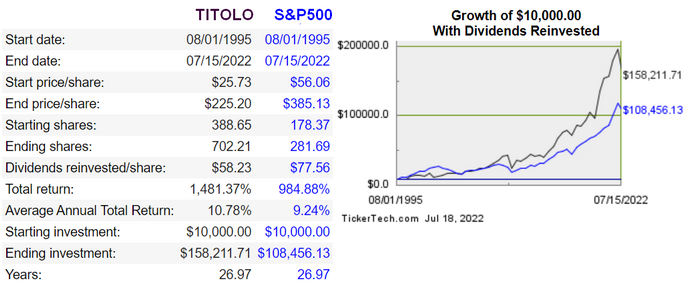
Performance in borsa: Dal 30 giugno 1992 ad oggi il titolo ha messo a segno risultati record, con un rendimento complessivo pari a +24556% confermandosi come uno dei titoli più performanti a Wall Street nel periodo (fonte Morningstar). Nonostante il forte rialzo, il titolo quota oggi ad un livello inferiore del 29% rispetto ai massimi toccati a luglio 2021, creando una interessante finestra di ingresso a prezzi più contenuti.
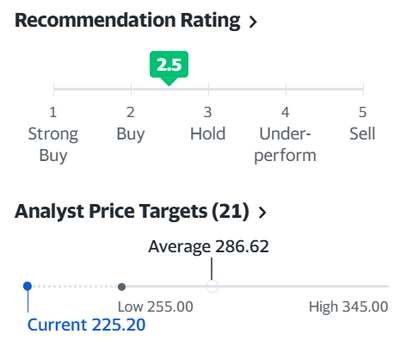
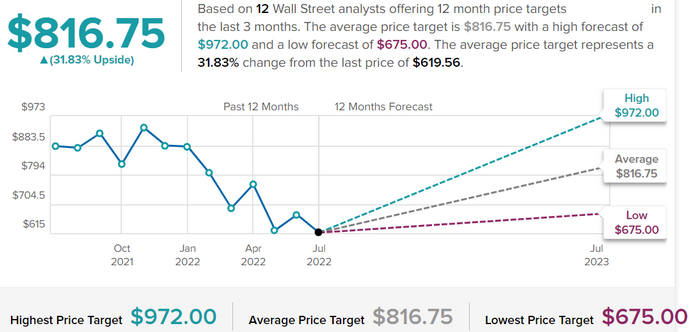
Giudizio degli analisti e valutazioni: Il giudizio medio dei 30 analisti e broker che seguono il titolo è pari a 2,4 (BUY) su una scala da 1 a 5 ( 1= Strong Buy, 2=Buy, 3=Hold, 4=Moderate Sell, 5=Sell) con un target medio pari a 94,5 dollari e un potenziale pari a +10,2% per prossimi 12 mesi dalle attuali quotazioni di borsa, a cui si aggiunge il dividendo pari al 2,3%, per un total return previsto pari a +12,5%. In aggiunta, nelle ultime settimane gli analisti di Morningstar hanno assegnato al titolo un rating elevato di quattro stelle, con un potenziale pari a +16,6% dal livello intrinseco calcolato.

fonte Yahoo Finance
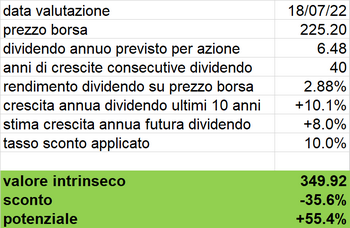
Applichiamo ora una valutazione del titolo sulla base del Dividend Discount Model (DDM). Questo sistema è un metodo usato per la valutazione dei titoli a dividendo. Secondo questo metodo, il valore intrinseco di una società è pari alla somma di tutti i dividendi futuri previsti, attualizzati al valore di oggi, secondo un tasso corretto per il rischio, e tenendo conto del fattore tempo. Abbiamo considerato i seguenti parametri per il calcolo:
1) Dividendo attuale per azione: 1,96 dollari
2) Stima di crescita futura del dividendo: 8% annuo, valore conservativo, sulla base della crescita effettiva del 15,1% annuo, ottenuto dalla società negli ultimi 5 anni
4) Tasso di sconto applicato: 10% annuo

Applicati questi criteri, otteniamo un valore intrinseco del titolo ad oggi pari a 105,84 dollari. Sulla base delle ultime quotazioni di borsa pari a 85,73 dollari, il titolo presenta uno sconto pari al 19% rispetto al valore calcolato. Sulla base di queste considerazioni, confermiamo questo investimento come una delle posizioni strategiche a forte crescita dei dividendi per il nostro portafoglio Top Analisti.