martedì 10 novembre 2026

Nuovo BUY - 14 anni di aumenti dei dividendi e potenziali elevati per il gigante mondiale degli snack e dolciumi

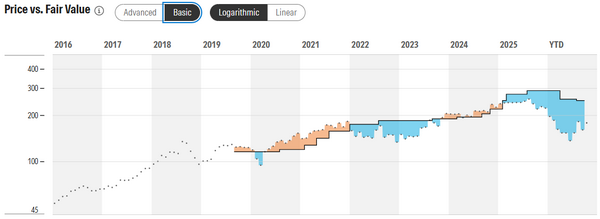
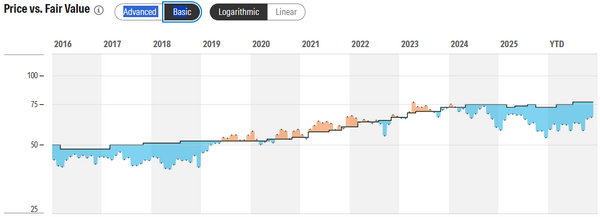
Approfittando delle quotazioni a sconto di queste ultime settimane, nel report di oggi investiamo una parte della nuova liquidità del nostro portafoglio Top Analisti, derivante dagli ultimi dividendi incassati, su una importante società internazionale leader globale nel settore snack e dolciumi. Questa azienda offre elevati potenziali di crescita per il futuro abbinati a solidi dividendi, in costante aumento da 14 anni consecutivi. In aggiunta, il titolo quota attualmente con uno sconto di oltre il 10% rispetto al valore intrinseco calcolato con il metodo del DDM (Dividend Discount Model). Questo nuovo investimento dovrebbe generare da subito ulteriori 33 dollari annui di rendita aggiuntiva per il nostro portafoglio. Secondo le valutazioni di Morningstar (grafico qui sotto), la società si trova già da inizio 2024 in area blu (sottovalutazione), contro area arancione (sopravvalutazione), creando una interessante opportunità per accumulare sul titolo.

3

Nella seconda parte del report, riservata al portafoglio ETF Italia, analizziamo nel dettaglio un particolare ETF quotato a Milano, che investe in un paniere di azioni di società quotate in vari paesi del mondo, attivamente impegnate nella fornitura di tecnologie e servizi relativi alla sicurezza informatica, che generano ricavi significativi in relazione alla sicurezza digitale, alla sicurezza di rete e alla gestione dei dati sensibili. Grazie alle crescite esponenziali del settore, questo ETF è attualmente uno dei fondi con le performance più elevate del nostro modello, con un guadagno che supera il 300% dalla data del nostro acquisto. Nonostante i progressi record, questo fondo risulta ancora interessante per nuovi acquisti, dopo la fase di debolezza, alle attuali quotazioni.

La settimana appena trascorsa ha confermato le capacità difensive dei nostri portafogli, in netta controtendenza rispetto alla flessione di -2,68% registrata dall'indice S&P 500 nello stesso periodo. Per la terza settimana consecutiva il primo posto spetta al modello Top Dividend, in ulteriore guadagno di +0,5% nelle ultime cinque sedute, seguito dal Top Analisti a -0,6%, e dal portafoglio ETF Italia, attestato a -0,7% dalla settimana precedente. Al primo posto spicca la società Stanley Black & Decker, Inc, quotata sul Nyse con simbolo SWK, presente da tempo in entrambi i nostri portafogli Top Analisti e Top Dividend, con un rialzo record pari a +11% dal venerdì precedente, vivendo la sua settimana migliore da anni, dopo i suoi ultimi risultati trimestrali che hanno rivelato una forte domanda per i suoi prodotti. Fondata nel lontano 1843 e oltre 40.000 dipendenti, la società fornisce utensili a mano, utensili elettrici, prodotti per esterni e relativi accessori negli Stati Uniti, in Canada, nelle altre Americhe, in Europa e in Asia. La società vanta un importante primato nei confronti dei suoi azionisti, con aumenti del dividendo per 59 anni consecutivi, con un rendimento pari al 2,9% annuo sulle attuali quotazioni. Nonostante il rialzo, manteniamo il titolo in portafoglio con un rating HOLD.

In aggiunta al forte rialzo di SWK, altre due posizioni storiche del nostro portafoglio Top Analisti hanno annunciato nuovi aumenti dei dividendi: Emerson Electric (EMR) il 4 novembre e Becton Dickinson (BDX) il 5 novembre. Sono due società con una storia di oltre mezzo secolo di aumenti, ma che hanno scelto livelli molto diversi: +7,21% per Emerson, appena +0,95% per Becton Dickinson.

Emerson Electric (EMR): 70 anni consecutivi di aumenti
  • Dividendo da 0,555 a 0,595 dollari trimestrali (+7,21%), pari a 2,38 dollari annui e a uno yield dell'1,47%
  • Pagamento il 10 dicembre 2026 agli azionisti registrati al 13 novembre
  • Il rialzo segna un cambio di passo: l'anno scorso l'aumento era stato di circa il 5%, nel 2024 appena dello 0,5%

Emerson si è trasformata in un gruppo concentrato su automazione industriale e software. L'esercizio 2026 si è chiuso con ricavi di 18,98 miliardi di dollari (+5%), utile rettificato per azione di 6,59 dollari (+10%) e ordini sottostanti in crescita del 14% nel quarto trimestre. Per il 2027 la società prevede di restituire circa 3,8 miliardi agli azionisti, tra dividendi e riacquisti.

Becton Dickinson (BDX): 55 anni consecutivi di aumenti
  • Dividendo da 1,05 a 1,06 dollari trimestrali (+0,95%), pari a 4,24 dollari annui e a uno yield del 2,00%
  • Pagamento il 31 dicembre 2026 agli azionisti registrati al 10 dicembre
  • Autorizzati 10 milioni di azioni aggiuntive per il riacquisto

BD è appena uscita da una profonda trasformazione: la fusione dell'attività Biosciences e Diagnostic Solutions con Waters, completata il 9 febbraio 2026, ha lasciato un gruppo medtech più focalizzato, la "New BD". Il ritocco dello 0,95% è molto contenuto rispetto a una media storica intorno al 5% annuo, ma il flusso di cassa libero dei primi nove mesi (1,7 miliardi) ha già superato i dividendi pagati nell'intero esercizio (1,2 miliardi), mentre il debito è stato ridotto di 2,4 miliardi.

Su queste basi, manteniamo entrambi i titoli in portafoglio con un rating BUY

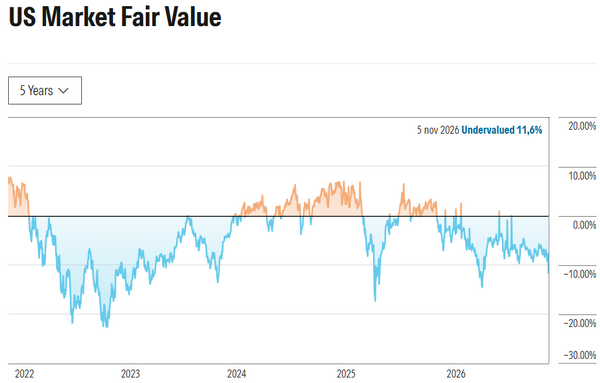
Valutazioni del mercato al 06/11/2026: Attualmente, secondo le stime di Morningstar, il mercato azionario statunitense è scambiato con uno sconto del 11,6% rispetto al valore intrinseco calcolato.
2

Complessivamente, su un paniere di 905 società monitorate da Morningstar, ben 364 società offrono sconti elevati in borsa rispetto al valore intrinseco calcolato, con rating assegnati pari a quattro o cinque stelle, e una quota pari al 40,2% del campione, in diminuzione rispetto al 42,1% dalla rilevazione del 30 ottobre scorso. In sintesi, secondo gli analisti di Morningstar, oltre una società su tre si trova attualmente in potenziale area di acquisto.

Aggiornamenti rating analisti: Di seguito pubblichiamo gli aggiornamenti più recenti dei giudizi da parte degli analisti internazionali su alcune delle società presenti attualmente nei nostri portafogli. Come si evidenzia, queste aziende offrono potenziali di crescita elevati dalle attuali quotazioni, a cui si aggiungono lunghi track record di crescite dei dividendi:

Nuovo BUY su PASSA AL LIVELLO 2 - In data 06/11/26 l'analista Scott Fidel di Goldman Sachs ha confermato un giudizio BUY, con un obiettivo di 115 dollari, pari a +37,2% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 - In data 06/11/26 l'analista John Roberts di Mizuho Securities ha confermato un giudizio BUY, con un obiettivo di 360 dollari, pari a +18,1% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 - In data 05/11/26 l’analista Arun Jayaram di J.P. Morgan ha confermato un giudizio BUY, con un obiettivo di 261 dollari, pari a +22,8% dalle attuali quotazioni

Nuovo BUY su McDonald's (MCD) - Leader mondiale della ristorazione - In data 05/11/26 l’analista Jon Tower di Citi ha confermato un giudizio BUY, con un obiettivo di 315 dollari, pari a +13,9% dalle attuali quotazioni

Nuovo BUY su Sysco Corp (SYY) – Leader Usa nel settore alimentare - In data 04/11/26 l’analista Edward Kelly di Wells Fargo ha confermato un giudizio BUY, con un obiettivo di 100 dollari, pari a +30,1% dalle attuali quotazioni

Vediamo ora nel dettaglio le variazioni da apportare ai nostri modelli di portafoglio, inclusi nell’abbonamento di Secondo Livello da 19,99 euro mensili sottoscrivibile con carta di credito o bonifico bancario online.

Portafoglio Top Analisti

Descrizione del portafoglio Top Analisti: Questo particolare modello è attualmente uno dei più visualizzati dai nostri abbonati, e racchiude in un unico portafoglio le raccomandazioni di un pannello di alcuni tra i maggiori analisti e Guru internazionali, presenti nelle migliori classifiche di rendimento e performance. Composto attualmente da 79 società internazionali quotate sul Nyse e sul Nasdaq, Top Analisti si è trasformato nel corso degli anni in una vera macchina da reddito, con oltre 300 singole cedole distribuite, corrispondenti ad un dividendo incassato in ogni giorno lavorativo dell’anno. Nel file PDF relativo al portafoglio, aggiornato ogni settimana e scaricabile ad inizio report, è indicata la percentuale assegnata a ciascuna società. In questo modo, ciascun abbonato può replicare il portafoglio con precisione, con importi superiori o inferiori a quelli indicati, semplicemente aumentando o diminuendo le singole quantità da acquistare per ogni società con la stessa proporzione suggerita nel modello.

Fondamentali del portafoglio Top Analisti: Sulla base delle ultime chiusure di borsa, il modello presenta un dividendo medio atteso pari al 2,6% annuo. Il price earning medio del portafoglio è pari a 16,5 volte gli utili attesi per il prossimo anno (Forward P/E). Il Pay Out medio è pari al 50%. Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, vengono privilegiate società che mantengono livelli di Pay Out più contenuti, a garanzia di ulteriori incrementi delle cedole anche per il futuro. Attualmente il portafoglio presenta una rischiosità inferiore al mercato, con un Beta pari a 0,7. Il Beta è una misura del rischio di una azione e indica la variazione attesa del rendimento del titolo per ogni variazione di un punto percentuale del rendimento di mercato. Una azione con un Beta superiore a 1 tende ad amplificare i movimenti di mercato (il titolo è più rischioso del mercato). Al contrario, una azione con Beta compreso tra 0 e 1 tende a muoversi nella stessa direzione del mercato (il titolo è meno rischioso del mercato).

Prospettive di crescita del portafoglio Top Analisti per i prossimi 6-12 mesi: +10,5% secondo i target medi di 23 analisti internazionali, con un rating medio dei titoli pari a BUY (2,2), in una scala da 1 Strong Buy a 5 Sell, a cui si aggiunge un dividendo medio pari al 2,6% per una crescita potenziale complessiva pari a +13,1%

Movimenti di oggi per il portafoglio Top Analisti:

Vendite: PASSA AL LIVELLO 2

Nuovi acquisti: utilizziamo una parte della liquidità disponibile derivante dagli ultimi dividendi incassati e acquistiamo PASSA AL LIVELLO 2, portando il controvalore a 182 azioni, pari allo 0,4% del portafoglio. Questo nuovo investimento dovrebbe generare da subito ulteriori 33 dollari annui di rendita aggiuntiva per il nostro portafoglio Top Analisti. Segue analisi dettagliata del titolo.

Nuovo BUY - 14 anni di aumenti dei dividendi e potenziali elevati per il  gigante mondiale degli snack e dolciumi

Nel panorama degli investimenti orientati ai dividendi, i grandi marchi alimentari globali offrono spesso flussi di cassa stabili e rendite crescenti. La società che acquistiamo oggi è uno dei maggiori gruppi mondiali di snack e dolciumi, con 14 anni consecutivi di aumenti del dividendo, reduce da un 2025 più difficile per l'impennata del costo del cacao. Nonostante questa tendenza, il titolo ha recuperato in modo deciso dai minimi dell'ultimo anno dopo i risultati del terzo trimestre, e oggi si trova nuovamente vicino ai massimi. Vediamo nel dettaglio le motivazioni che ci spingono ad aumentare l'esposizione sul titolo.

Principali motivazioni di acquisto: La prima motivazione riguarda il recupero in corso, ma accompagnato da multipli ancora contenuti e fondamentali attraenti. Il titolo quota oggi con un rialzo di circa il 30% dai minimi delle ultime 52 settimane e di circa il 24% da inizio anno, ed è a circa il 3% dal massimo delle 52 settimane. Non siamo quindi in presenza di un forte sconto dai massimi, ma di una società che sta uscendo da una fase di margini compressi e che tratta a circa 22 volte l'utile rettificato atteso per il 2026 e a circa 20 volte quello atteso per il 2027.

La seconda motivazione riguarda la forza dei suoi marchi, presenti in quasi ogni supermercato del pianeta, e la diversificazione geografica. La società possiede alcuni dei marchi più noti al mondo nei biscotti, nel cioccolato, nelle gomme e caramelle, venduti in oltre 150 paesi, con una presenza equilibrata tra Nord America, Europa, Asia-Medio Oriente-Africa e America Latina. Nel terzo trimestre l'area Asia-Medio Oriente-Africa è cresciuta del 7,7% in termini organici e l'America Latina del 6,9%, compensando la debolezza dell'Europa, dove i ricavi organici sono scesi del 2,1% per effetto di prezzi in calo, pur con volumi in ripresa.

La terza motivazione riguarda il ritorno a una crescita trainata dai volumi e il progressivo alleggerimento del costo del cacao. Nel terzo trimestre 2026 i ricavi netti sono cresciuti del 2,3% a 9,97 miliardi di dollari (+2,1% in termini organici, con volumi e mix in aumento di 1,8 punti), mentre l'utile per azione rettificato è salito a 0,78 dollari (+5,5% a cambi costanti), sopra le attese di 0,71 dollari, con un utile lordo rettificato in crescita del 14% e un utile operativo rettificato in crescita del 17%, grazie ai minori costi delle materie prime. La società ha inoltre annunciato l'acquisizione di una quota di maggioranza di un nuovo marchio di snack a base di quinoa, con chisura dell'accordo atteso all'inizio del 2027, per ampliare l'offerta nel campo degli snack più salutistici.

La quarta motivazione, da considerare anche come principale elemento da monitorare, riguarda la fragilità della ripresa. Il 2025 ha visto l'utile per azione rettificato scendere del 13% per l'impennata dei costi del cacao, e la guidance per il 2026 prevede una crescita dell'utile per azione compresa tra zero e +5% a cambi costanti e ricavi organici in crescita di almeno il 2%, un ritmo ancora modesto, in un contesto di incertezza su materie prime, dazi e consumi. Il titolo ha inoltre già incorporato una parte importante del miglioramento: il recupero atteso per il 2027 dovrà quindi confermarsi nei prossimi trimestri.

La quinta motivazione è il dividendo crescente. Con 14 anni consecutivi di aumenti dallo scorporo da un colosso alimentare nel 2012, la società ha alzato a luglio il dividendo trimestrale del 4%, a 0,52 dollari (2,08 dollari annui), per un rendimento di circa il 3,1%, e nei primi nove mesi del 2026 ha restituito agli azionisti 2,8 miliardi di dollari tra dividendi e riacquisti di azioni proprie. Il payout ratio, intorno al 68% degli utili rettificati attesi per il 2026, è però più elevato rispetto alla media storica di circa il 50%, e questo spiega la moderazione dell'ultimo aumento.

Descrizione del business: Con sede principale negli Stati Uniti, la società è nata nel 2012 dalla separazione dell'attività snack globale di un colosso alimentare ed è oggi uno dei maggiori gruppi al mondo nel settore degli snack, con ricavi annui di circa 40 miliardi di dollari. Il portafoglio comprende marchi globali di biscotti di cioccolato, di gomme e caramelle, venduti in oltre 150 paesi. L'attività è organizzata in quattro aree geografiche: Nord America, Europa, Asia-Medio Oriente-Africa e America Latina. Per presidiare le categorie più salutistiche e di nicchia, la società dispone inoltre di un'unità dedicata, che comprende marchi famosi, e a cui si affiancherà la nuova acquisizione nel 2027, una volta concluso l'accordo.

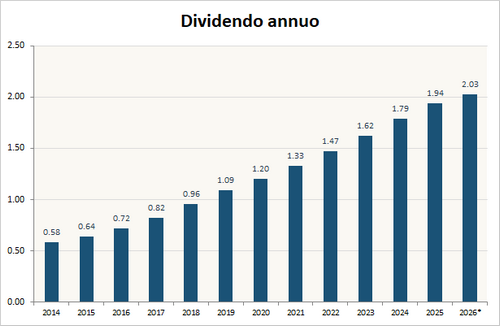
Trend del dividendo: La società ha aumentato il proprio dividendo per 14 anni consecutivi, un track record più recente rispetto ai Dividend King e ai Dividend Aristocrat analizzati in precedenza, avviato con la nascita della società come entità autonoma.

14 anni consecutivi di aumenti dei dividendi
6

Il dividendo attuale, su base annualizzata, è pari a 2,08 dollari per azione, corrisposto in quattro rate trimestrali da 0,52 dollari, per un rendimento di circa il 3,1% annuo, con un Pay Out pari a circa il 68% degli utili rettificati attesi per il 2026 (circa il 62% su quelli attesi per il 2027). Il Pay Out indica la percentuale dell'utile annuo destinata agli azionisti come dividendo. Negli ultimi 5 anni il tasso di crescita medio del dividendo è stato pari al 10,3% annuo composto, ma l'ultimo aumento è stato pari al 4% e alcune stime indipendenti prevedono per i prossimi anni una crescita intorno al 3% annuo, per riportare il Pay Out verso il livello storico del 50%.

Il concetto di yield on cost è il rendimento calcolato sul capitale effettivamente investito e non sul valore corrente delle azioni. Un dividendo che cresce ogni anno genera nel tempo un effetto moltiplicativo: in dieci anni il dividendo annuo della società è più che triplicato, da 0,64 dollari nel 2015 a 2,08 dollari annualizzati oggi, e chi ha acquistato il titolo all'inizio di questo percorso si ritrova con un rendimento sul capitale investito nettamente superiore a quello che un nuovo acquirente otterrebbe ai prezzi attuali. Se il ritmo di crescita della cedola resterà sui livelli più contenuti degli ultimi anni, l'effetto moltiplicativo per chi acquista oggi sarà più graduale, ma il rendimento di partenza, già superiore al 3%, offre una base solida. Questo è anche il motivo per cui la costanza nell'aumento del dividendo, e non solo la sua entità in un dato momento, è uno dei criteri principali che utilizziamo nella selezione dei titoli per il nostro portafoglio Top Analisti, orientato a generare un reddito passivo crescente anno dopo anno.

Trend storico degli utili e previsioni: Dopo il calo del 13% del 2025 (da 3,36 a 2,92 dollari per azione), l'utile per azione rettificato è atteso in crescita del 4,5% a circa 3,05 dollari nel 2026, in linea con la guidance (crescita tra zero e +5% a cambi costanti), e del 10% a circa 3,36 dollari nel 2027, in un recupero che dipende in larga parte dall'alleggerimento dei costi del cacao. Nei primi nove mesi del 2026 l'utile per azione rettificato è stato pari a 2,18 dollari, in lieve calo (-0,9%) rispetto allo stesso periodo del 2025, con una chiara accelerazione nel terzo trimestre. Per l'intero anno il management stima un flusso di cassa libero di circa 3 miliardi di dollari.

Multipli di borsa: La capitalizzazione attuale è pari a circa 85 miliardi di dollari, con un rapporto Prezzo/Utili di circa 22 volte sull'utile rettificato atteso per il 2026 e di circa 20 volte su quello atteso per il 2027, e un rapporto prezzo/ricavi di circa 2,1 volte.

Performance in borsa: Nell'ultimo anno il titolo si è mosso in un intervallo compreso tra 51 e 69 dollari. Alle attuali quotazioni il titolo tratta a ridosso dei massimi, con un rialzo di circa il 30% dai minimi e di circa il 24% da inizio anno, dopo i risultati del terzo trimestre e il rialzo dei target da parte di diverse banche d'affari.

Giudizio degli analisti e valutazioni: Il giudizio medio dei 23 analisti che seguono il titolo è BUY, con un target medio pari a +6,4% dalle attuali quotazioni, a cui si aggiunge il dividendo del 3,1%, per un Total Return pari a +9,5% per i prossimi 12 mesi. Dopo i risultati del terzo trimestre, diverse case hanno alzato i target: Goldman Sachs e TD Cowen a 75 dollari, Stifel a 74 dollari, UBS a 72 dollari (mantenendo un giudizio Neutral), mentre Freedom Broker ha alzato il giudizio a Buy con target a 71 dollari. In aggiunta, nelle ultime settimane, gli analisti di Morningstar stanno assegnando al titolo un rating elevato pari a  quattro stelle, con uno sconto del 14% rispetto al valore intrinseco calcolato.

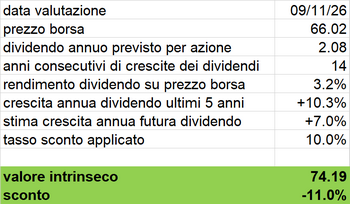
Applichiamo ora una valutazione del titolo sulla base del Dividend Discount Model (DDM). Questo sistema è un metodo usato per la valutazione dei titoli a dividendo. Secondo questo metodo, il valore intrinseco di una società è pari alla somma di tutti i dividendi futuri previsti, attualizzati al valore di oggi, secondo un tasso corretto per il rischio, e tenendo conto del fattore tempo. Abbiamo considerato i seguenti parametri per il calcolo:

1) Dividendo attuale per azione: 2,08 dollari

2) Stima di crescita futura del dividendo: 2,4% annuo, valore conservativo, sulla base delle crescite ottenute negli ultimi 5 anni

3) Tasso di sconto applicato: 10% annuo
4

Applicati questi criteri, otteniamo un valore intrinseco del titolo ad oggi pari a 74.19 dollari. Sulla base delle ultime quotazioni di borsa pari a 66,02 dollari, il titolo presenta uno sconto pari al 11% rispetto al valore calcolato. Sulla base di queste considerazioni e del dividendo elevato acquistiamo oggi la società per il nostro portafoglio Top Analisti.

sabato 7 novembre 2026

Aggiornamento al 06/11/26 - Nuovi aumenti dei dividendi - 25 società, tra veterani e crescita a doppia cifra

 Questa settimana 25 società americane hanno annunciato un aumento del dividendo, con una crescita media del 7,44% e 6 aumenti a doppia cifra. La tabella unisce due anime del dividend growth investing: i campioni di longevità, con Emerson Electric a 70 anni consecutivi e Becton Dickinson e Tennant a 55, e realtà più giovani che crescono la cedola a ritmi molto elevati, come BOK Financial con un +23,81%.

I numeri della settimana

  • 25 società con aumento del dividendo

  • +7,44% aumento medio

  • +23,81% il massimo, BOK Financial

  • 70 anni consecutivi la serie più lunga, Emerson Electric

  • 2,60% yield medio

  • 21,9 anni di serie in media

Gli aumenti più generosi

In testa alla classifica c'è BOK Financial (BOKF), banca regionale dell'Oklahoma, che alza la cedola da 63 a 78 centesimi: un eccezionale +23,81% al 22° anno di serie. Segue CRA International (CRAI), società di consulenza economica e finanziaria, con un +17,54% all'11° anno, e OFG Bancorp (OFG), banca di Porto Rico, con un +14,29% al settimo anno.

Sopra il 10% anche Snap-on (SNA), utensili e strumenti diagnostici per professionisti, con un +12,70% al 17° anno e uno yield del 3,00%; ConocoPhillips (COP), produttore di petrolio e gas, con un +10,71% al decimo anno; e Cencora (COR), distribuzione farmaceutica, con un +10,00% al 22° anno. Subito sotto la soglia Roper Technologies (ROP), gruppo tecnologico e di software, con un +9,89% al 34° anno.

I veterani della settimana

La parte più solida della tabella è quella dei campioni di longevità. Emerson Electric (EMR), leader mondiale dell'automazione industriale, arriva a 70 anni consecutivi con un +7,21%: è il primato dell'edizione. Subito dietro, a pari merito con 55 anni, ci sono Becton Dickinson (BDX), tecnologie medicali, con un +0,95%, e Tennant (TNC), macchine e tecnologie per la pulizia professionale delle superfici, con un +4,84%.

Seguono Atmos Energy (ATO), utility del gas naturale, a 43 anni con un +9,00%; Roper Technologies a 34 anni; C.H. Robinson (CHRW), logistica e trasporti, a 28 anni con un +1,59%; e Utah Medical Products (UTMD), dispositivi medici, a 24 anni con un +1,61%.

Utility ed energia

Le utility restano il rifugio di chi cerca reddito stabile. Oltre ad Atmos Energy alzano la cedola DTE Energy (DTE), +6,87% al 18° anno con uno yield del 3,69%; Entergy (ETR), +6,25% al 12° anno; e Evergy (EVRG), +3,96% al 22° anno con uno yield del 3,30%.

Nel comparto dei produttori di petrolio e gas, oltre a ConocoPhillips, troviamo EOG Resources (EOG) con un +7,84% e Diamondback Energy (FANG) con un +7,27%, entrambe al nono anno di serie.

I rendimenti più alti

Il rendimento più alto della tabella è quello di Amcor (AMCR), packaging, con uno yield del 5,88% e un +1,54% all'ottavo anno. Seguono Fidelity National Financial (FNF), assicurazione di titoli immobiliari, con il 4,93% e un +3,85% al 15° anno; Regency Centers (REG), REIT di centri commerciali ancorati a supermercati, con il 4,28% e un +5,96% al 13° anno; e Simon Property Group (SPG), il maggiore REIT dei centri commerciali americani, con il 4,03% e un +2,22% al quinto anno.

Tecnologia, servizi e industria

Completano il quadro CDW (CDW), soluzioni informatiche per imprese e pubblica amministrazione, con un +7,94% al 14° anno; Cognex (CGNX), sistemi di visione artificiale per l'industria, con un +5,88% al 12° anno; e Innospec (IOSP), chimica specializzata, con un +2,17% al 13° anno.

In evidenza per gli abbonati: Becton Dickinson ed Emerson Electric

Tra le 25 società ci sono due posizioni storiche del nostro portafoglio Top Analisti. Emerson Electric (EMR) alza la cedola del +7,21%, da 0,555 a 0,595 dollari trimestrali, con uno yield dell'1,47% e 70 anni di serie. Becton Dickinson (BDX) porta a 55 anni la serie con un +0,95%, da 1,05 a 1,06 dollari, e uno yield del 2,00%. L'analisi completa delle due società, con i conti dell'ultimo trimestre, la strategia, la sostenibilità del dividendo e i punti da monitorare, è riservata agli abbonati: scopri come iscriverti.

Tutti gli aumenti, in ordine di crescita

  • BOK Financial (BOKF) — +23,81% · 22 anni · yield 2,41% · ex-div 18/11/26

  • CRA International (CRAI) — +17,54% · 11 anni · yield 1,36% · ex-div 24/11/26

  • OFG Bancorp (OFG) — +14,29% · 7 anni · yield 3,15% · ex-div 31/12/26

  • Snap-on (SNA) — +12,70% · 17 anni · yield 3,00% · ex-div 20/11/26

  • ConocoPhillips (COP) — +10,71% · 10 anni · yield 2,73% · ex-div 16/11/26

  • Cencora (COR) — +10,00% · 22 anni · yield 0,79% · ex-div 13/11/26

  • Roper Technologies (ROP) — +9,89% · 34 anni · yield 0,84% · ex-div 04/01/27

  • Atmos Energy (ATO) — +9,00% · 43 anni · yield 2,52% · ex-div 23/11/26

  • CDW (CDW) — +7,94% · 14 anni · yield 1,73% · ex-div 25/11/26

  • EOG Resources (EOG) — +7,84% · 9 anni · yield 2,99% · ex-div 15/01/27

  • Diamondback Energy (FANG) — +7,27% · 9 anni · yield 2,64% · ex-div 12/11/26

  • Emerson Electric (EMR) — +7,21% · 70 anni · yield 1,47% · ex-div 13/11/26

  • DTE Energy (DTE) — +6,87% · 18 anni · yield 3,69% · ex-div 21/12/26

  • Entergy (ETR) — +6,25% · 12 anni · yield 2,46% · ex-div 13/11/26

  • Regency Centers (REG) — +5,96% · 13 anni · yield 4,28% · ex-div 14/12/26

  • Cognex (CGNX) — +5,88% · 12 anni · yield 0,75% · ex-div 19/11/26

  • Tennant (TNC) — +4,84% · 55 anni · yield 1,82% · ex-div 30/11/26

  • Evergy (EVRG) — +3,96% · 22 anni · yield 3,30% · ex-div 20/11/26

  • Fidelity National Financial (FNF) — +3,85% · 15 anni · yield 4,93% · ex-div 17/12/26

  • Simon Property Group (SPG) — +2,22% · 5 anni · yield 4,03% · ex-div 10/12/26

  • Innospec (IOSP) — +2,17% · 13 anni · yield 2,40% · ex-div 17/11/26

  • Utah Medical Products (UTMD) — +1,61% · 24 anni · yield 1,74% · ex-div 17/12/26

  • C.H. Robinson Worldwide (CHRW) — +1,59% · 28 anni · yield 2,04% · ex-div 04/12/26

  • Amcor (AMCR) — +1,54% · 8 anni · yield 5,88% · ex-div 25/11/26

  • Becton, Dickinson and Company (BDX) — +0,95% · 55 anni · yield 2,00% · ex-div 10/12/26

Le date di ex-dividend sono in formato giorno/mese/anno.

Cos'è la CCC List

La CCC List (Champions, Contenders & Challengers) raccoglie oltre 700 società americane quotate con almeno cinque anni consecutivi di aumenti del dividendo, divise in tre categorie: i Champions (25 anni o più), i Contenders (da 10 a 24 anni) e i Challengers (da 5 a 9 anni). È il nostro punto di partenza per ogni approfondimento.

Considerazioni finali

La tabella di questa settimana mostra come nel dividend growth investing convivano profili molto diversi. Da un lato i campioni di longevità come Emerson, Becton Dickinson, Tennant e Atmos Energy: società che hanno attraversato decenni e che crescono la cedola con regolarità, a ritmi che variano dall'1% al 9% a seconda del momento del ciclo e delle priorità di investimento. Dall'altro le realtà più giovani come BOK Financial, CRA International e OFG Bancorp, che mostrano la velocità con cui può crescere il reddito quando i conti sono in forte espansione.

Il confronto tra Becton Dickinson e Emerson è istruttivo: entrambe hanno una storia di oltre mezzo secolo, ma quest'anno hanno scelto passi molto diversi, con un ritocco di appena lo 0,95% da una parte e un +7,21% dall'altra. Ci ricorda che la lunghezza della serie è importante, ma che l'aumento di ogni singolo anno dipende dalla fase che l'azienda sta attraversando.

Una nota sugli yield: le percentuali più alte, come quelle di Amcor, Fidelity National Financial, Regency Centers e Simon Property, vanno sempre lette insieme alla solidità del business e alla sostenibilità del payout, non da sole.

Vuoi andare oltre?

Su dividendi.org trovi ogni settimana la rassegna completa con il portafoglio Top Analisti: 79 società internazionali a dividendo selezionate per la qualità della crescita, con oltre 300 cedole accreditate ogni anno, più di un incasso per ogni giorno lavorativo. Uno strumento pensato per costruire nel tempo una rendita passiva crescente.

I contenuti di questo articolo hanno scopo puramente informativo e non costituiscono una raccomandazione di acquisto o vendita. Prima di qualsiasi decisione di investimento è fondamentale valutare il proprio profilo di rischio e, se necessario, consultare un consulente finanziario abilitato.

martedì 3 novembre 2026

Nuovo BUY - Un leader mondiale nella tecnologia per la governance societaria con 20 anni consecutivi di aumenti del dividendo

Nel report di oggi utilizziamo una parte della nuova liquidità disponibile nel nostro portafoglio Top Analisti, derivante dai dividendi incassati nelle ultime settimane, e investiamo su una nuova società internazionale, leader mondiale nella tecnologia per la governance societaria e le comunicazioni agli investitori, che offre alle attuali quotazioni elevati potenziali di crescita, abbinati a un dividendo in costante crescita da 20 anni consecutivi. In aggiunta, questa azienda quota attualmente con un forte sconto di oltre il 20% rispetto al valore intrinseco calcolato con il metodo del Dividend Discount Model (DDM). Questo nuovo investimento dovrebbe generare da subito ulteriori 39 dollari annui di rendita aggiuntiva per il nostro portafoglio. Secondo le valutazioni di Morningstar (grafico qui sotto), la società si trova già da inizio 2025 in area blu (sottovalutazione), contro area arancione (sopravvalutazione), creando una interessante opportunità per accumulare sul titolo.

3

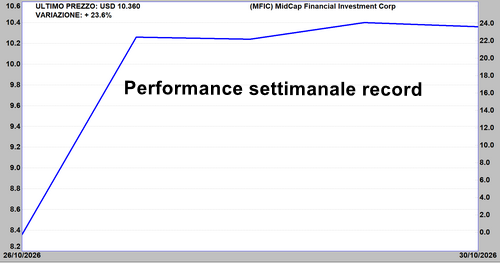
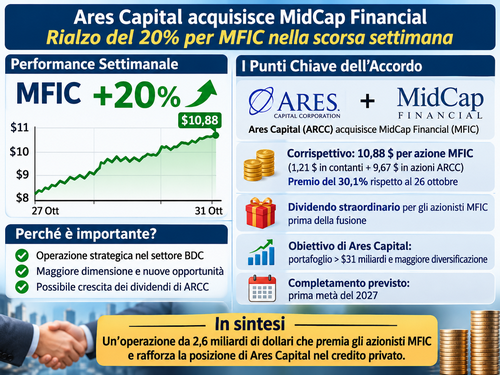
La settimana appena trascorsa ha confermato il trend di crescita per i nostri portafogli, in netta controtendenza rispetto alla flessione di -0,57% registrata dall'indice S&P 500 nello stesso periodo. Per la seconda settimana consecutiva il primo posto spetta al modello Top Dividend, con un guadagno di +1,6%, nelle ultime cinque sedute, seguito dal Top Analisti a +1,3%, e dal portafoglio ETF Italia, attestato a +0,2% dalla settimana precedente. Al primo posto spicca la società MidCap Financial Investment Corporation (MFIC), presente da tempo nel nostro portafoglio Top Analisti, con un rialzo record pari a +23,6% dal venerdì precedente. Ares Capital Corporation (ARCC), una delle principali Business Development Company (BDC) quotate negli Stati Uniti, ha annunciato un accordo per l'acquisizione di MidCap Financial Investment Corporation (MFIC), in un'operazione dal valore complessivo di circa 2,6 miliardi di dollari. L'annuncio, diffuso il 27 ottobre, ha catalizzato l'attenzione degli investitori e provocato un forte rialzo delle azioni MFIC, che hanno beneficiato del premio riconosciuto da Ares Capital rispetto alle quotazioni precedenti all'operazione.

4

In base all'accordo, gli azionisti di MidCap Financial riceveranno un corrispettivo complessivo inizialmente stimato in 10,88 dollari per azione, così suddiviso:

- 1,21 dollari in contanti per ogni azione MFIC, finanziati da una società controllata da Ares Management.

- Circa 9,67 dollari in azioni Ares Capital (ARCC), secondo un rapporto di concambio che sarà determinato in prossimità del completamento dell'operazione. Il prezzo implicito di 10,88 dollari rappresenta un premio del 30,1% rispetto alla chiusura di MFIC del 26 ottobre, ultimo giorno di contrattazione precedente all'annuncio, e del 25,8% rispetto al prezzo medio ponderato per i volumi degli ultimi 30 giorni.

Un elemento interessante riguarda il patrimonio netto: il NAV preliminare di MFIC al 30 settembre 2026 è stato stimato in circa 12,86 dollari per azione. Il corrispettivo dell'acquisizione è quindi inferiore al NAV contabile, nonostante rappresenti un significativo premio rispetto al prezzo di Borsa. Un altro aspetto importante dell'accordo riguarda la distribuzione degli utili non ancora distribuiti da MFIC. Prima del completamento della fusione, MidCap Financial prevede infatti di riconoscere ai propri azionisti un dividendo straordinario, destinato a distribuire il reddito imponibile accumulato e non ancora corrisposto. Il valore delle azioni ARCC assegnate agli azionisti MFIC sarà ridotto in misura corrispondente al dividendo straordinario, evitando così che lo stesso valore venga conteggiato due volte nel corrispettivo dell'operazione. Anche il rapporto di concambio presenta una particolarità: sarà calcolato utilizzando come riferimento il maggiore tra il NAV per azione di ARCC e il prezzo di Borsa, con un meccanismo che riconosce agli azionisti MFIC una parte dell'eventuale premio di ARCC rispetto al NAV. L'operazione presenta diversi vantaggi strategici per Ares Capital

6

Maggiore dimensione: l'acquisizione dovrebbe portare il portafoglio complessivo di ARCC a oltre 31 miliardi di dollari di investimenti.
Diversificazione: l'aggiunta degli investimenti di MFIC consentirà di ampliare l'esposizione verso nuovi debitori, settori industriali e sponsor finanziari.
Nuove opportunità: l'integrazione dovrebbe aggiungere oltre 200 posizioni nel portafoglio e ampliare a più di 600 il numero degli sponsor con cui Ares Capital ha rapporti.
Maggiore capacità reddituale: secondo le previsioni della società, l'operazione dovrebbe risultare moderatamente accrescitiva per gli utili core per azione, contribuendo a sostenere i dividendi futuri.
Dopo la fusione, gli attuali azionisti ARCC dovrebbero detenere circa il 95% della società risultante, mentre gli azionisti MFIC avranno una partecipazione di circa il 5%. Il completamento della fusione è previsto nella prima metà del 2027, subordinatamente all'approvazione degli azionisti di MFIC, alle autorizzazioni regolamentari e alle altre consuete condizioni contrattuali. Fino ad allora MFIC continuerà a operare regolarmente. Questa acquisizione rappresenta un passaggio importante nel settore delle Business Development Company statunitensi. Per gli azionisti MFIC, l'operazione offre la possibilità di monetizzare una parte dell'investimento attraverso il pagamento in contanti, mantenendo al tempo stesso un'esposizione al settore del credito privato attraverso le azioni ARCC. Per gli azionisti Ares Capital, invece, la fusione potrebbe rafforzare ulteriormente la posizione competitiva della società, aumentandone dimensioni, diversificazione e capacità di generare reddito. Resta comunque da considerare che il corrispettivo iniziale di 10,88 dollari non è un prezzo interamente garantito in contanti: la componente azionaria dipenderà dal rapporto di concambio definitivo e dalle variazioni del valore di ARCC. Anche il dividendo straordinario dovrà essere quantificato. Su queste basi, manteniamo il titolo in portafoglio con un rating HOLD.

In aggiunta al forte rialzo di MFIC, venerdì 30 ottobre, insieme ai risultati del terzo trimestre, due posizioni del nostro portafoglio Top Analisti hanno annunciato un aumento del dividendo: AbbVie (ABBV) e Exxon Mobil (XOM). Sono due storie molto diverse, un colosso nel settore farmaceutico e un gigante petrolifero con 44 anni di aumenti alle spalle, ma accomunate da un risultato: entrambe stanno ripagando la pazienza di chi le ha in portafoglio. In questo articolo le analizziamo una dopo l'altra.

Le performance in sintesi
  • AbbVie: +563,7% dal nostro primo inserimento in portafoglio di gennaio 2013, a cui si sommano tutti i dividendi incassati nel periodo
  • Exxon Mobil: +69,3% in circa un anno di permanenza in portafoglio, a cui si sommano tutti i dividendi incassati nel periodo

Le percentuali indicate misurano la variazione del prezzo dal primo inserimento: i dividendi incassati nel periodo vanno quindi aggiunti al risultato.

AbbVie (ABBV) - I numeri essenziali
  • +5,20% l'aumento annunciato, da 1,73 a 1,82 dollari trimestrali
  • 7,28 dollari il dividendo annuo, pari a uno yield del 2,4%
  • 15 anni di aumenti dopo lo spin-off da Abbott Laboratories
  • +355% la crescita del dividendo dal 2013, anno dalla quotazione della società come realtà singola
  • Pagamento il 16 febbraio 2027 agli azionisti registrati al 15 gennaio 2027
Una performance record

AbbVie è una delle posizioni storiche del portafoglio e una di quelle che ha messo a segno i risultati migliori: +563,7% dal primo inserimento di gennaio 2013, senza contare i dividendi incassati. Un ingresso avvenuto nel mese stesso in cui la società ha iniziato a essere quotata, dopo lo spin-off da Abbott Laboratories e che dura ormai da oltre tredici anni. È un risultato costruito non da un singolo colpo di fortuna, ma dalla combinazione di un business di qualità, di dividendi in crescita costante e di pazienza nelle fasi in cui il mercato dubitava della società.

L'annuncio

Il consiglio di amministrazione ha deliberato l'aumento il 30 ottobre 2026, insieme ai risultati del terzo trimestre. L'amministratore delegato, Robert Michael, ha collegato la decisione alla solidità dell'outlook e allo slancio della società, che nello stesso comunicato ha alzato le previsioni per l'intero esercizio. Il +5,20% di aumento del dividendo è in linea con il ritmo recente e più contenuto delle crescite a doppia cifra degli anni passati: la società cresce, ma sceglie un passo più misurato sulla cedola.

Una storia nata con il dividendo

AbbVie nasce all'inizio del 2013 come spin-off del settore farmaceutico di Abbott Laboratories e porta in dote una tradizione di aumenti che le consente di far parte dei Dividend Kings, grazie a una storia di aumenti consecutivi che contando anche gli anni di Abbott, porta a 54 anni complessivi di crescite. Dai 40 centesimi iniziali del 2013 ai 1,82 dollari attuali il dividendo trimestrale è cresciuto del 355%. Guardando all'ultimo decennio, secondo i dati della stessa società la cedola trimestrale è passata da 0,57 a 1,73 dollari (+204%), mentre il rendimento totale per gli azionisti, dividendi inclusi, è stato di circa il +485% tra la fine del 2015 e la fine del 2025, con un aumento della capitalizzazione di mercato di oltre 300 miliardi di dollari.

La prova di Humira

AbbVie ha dovuto superare una prova che per molte società farmaceutiche è fatale: la perdita dell'esclusiva su Humira, il farmaco per l'artrite reumatoide più venduto al mondo per anni e fonte di una quota enorme dei ricavi. Il mercato ha temuto a lungo un declino strutturale. La risposta della società è stata la costruzione di una nuova generazione di prodotti nell'immunologia, in particolare Skyrizi e Rinvoq, che oggi compensano il calo di Humira, affiancati da neuroscienze, oncologia ed estetica medica con il marchio Allergan Aesthetics, noto soprattutto per Botox. La diversificazione ha ridotto la dipendenza da un singolo prodotto, che era il vero rischio della società.

Il terzo trimestre 2026
  • ricavi +10,3%, a circa 17,4 miliardi di dollari;
  • utile per azione rettificato sopra le attese e previsioni per il 2026 riviste al rialzo;
  • crescita guidata dall'immunologia e dalle neuroscienze;
  • oncologia in lieve crescita (+0,8%, a circa 1,7 miliardi), con Elahere in forte aumento (+31%);
  • estetica in lieve calo (-1,4%, a circa 1,2 miliardi).

Su queste basi, il titolo ha toccato un nuovo massimo delle ultime 52 settimane. Un'avvertenza: l'utile contabile del trimestre è molto superiore a quello dell'anno scorso soprattutto perché un anno fa pesavano maggiori costi per ricerca acquisita, quindi il confronto va letto guardando ricavi e margini rettificati. Tra i motori di crescita futuri il management ha citato le recenti approvazioni regolatorie, i dati clinici positivi e l'acquisizione di Apogee Therapeutics.

Il dividendo è sostenibile?

Secondo gli analisti, con un rendimento pari al 2,4% sulle attuali quotazioni e un payout ratio elevato, la cedola assorbe circa l'85% degli utili. Nel primo semestre 2026 AbbVie ha pagato circa 6,2 miliardi di dollari di dividendi. Un payout alto non è un campanello d'allarme in sé per un business che genera flussi di cassa solidi e prevedibili, ma lascia meno margine di errore: la sostenibilità degli aumenti futuri dipenderà in gran parte dalla crescita degli utili.

Elementi da monitorare
  • Crescita di Skyrizi e Rinvoq rispetto al calo di Humira: è il cuore della tesi.
  • Payout ratio e flusso di cassa: la copertura del dividendo da parte degli utili.
  • Estetica e oncologia: i segmenti che oggi crescono meno o calano.
  • Pipeline e acquisizioni, a partire dall'integrazione di Apogee Therapeutics.
  • Valutazione del titolo: dopo i nuovi massimi richiede più attenzione di prima.

Sulla base di queste considerazioni, nonostante le forti performance maturate, manteniamo il titolo in portafoglio con un rating BUY

Exxon Mobil (XOM) - I numeri essenziali
  • +3,88% l'aumento annunciato, da 1,03 a 1,07 dollari trimestrali
  • 4,28 dollari il dividendo annuo, pari a uno yield del 2,2%
  • 44 anni consecutivi di aumenti
  • Pagamento il 10 dicembre 2026 agli azionisti registrati al 16 novembre 2026
  • 20 miliardi di dollari di riacquisti di azioni previsti per il 2027
Una posizione recente già in forte guadagno

Exxon Mobil è presente nel nostro portafoglio da circa un anno e ha già messo a segno una performance del +69,3%, a cui si sommano i dividendi incassati nel periodo. Un risultato notevole per un titolo che viene spesso considerato maturo, e che ci ricorda come anche le società più solide possano offrire rendimenti importanti quando il mercato ne rivaluta gli utili.

L'annuncio

Anche Exxon ha comunicato l'aumento il 30 ottobre, insieme ai risultati del terzo trimestre: è il 44° anno consecutivo di crescita del dividendo. Nello stesso comunicato la società ha indicato l'intenzione di riacquistare azioni per 20 miliardi di dollari nel 2027, a condizioni di mercato ragionevoli. L'aumento, intorno al 4%, è in linea con il passo degli ultimi anni: la crescita media annua della cedola negli ultimi tre anni è stata di circa il 4%.

Un trimestre eccezionale

I numeri del terzo trimestre 2026 sono stati molto forti:

  • utile rettificato per azione di 4,23 dollari, più che raddoppiato rispetto a 1,88 di un anno prima e sopra le attese;
  • utile contabile di 15,4 miliardi di dollari (3,72 dollari per azione) e ricavi per circa 113 miliardi;
  • flusso di cassa operativo di 25,7 miliardi e flusso di cassa libero di 19,1 miliardi;
  • 9,4 miliardi restituiti agli azionisti, di cui 4,3 in dividendi e 5,1 in riacquisti;
  • debito netto in calo di oltre 9 miliardi nel trimestre;
  • produzione in crescita nel bacino Permiano e in Guyana.

Il contributo più forte è venuto dalla raffinazione, che ha generato circa 9 miliardi di dollari di utile, quasi cinque volte il livello di un anno prima, grazie a margini molto elevati sostenuti dalle tensioni geopolitiche. Il titolo ha reagito toccando un nuovo massimo delle ultime 52 settimane, intorno a 187 dollari.

Come leggere questi numeri

Un'avvertenza importante: questo trimestre è stato eccezionale, in larga parte per condizioni favorevoli di mercato che non sono garantite nel tempo. I margini di raffinazione sono stati sostenuti da eventi geopolitici che per loro natura possono rientrare. Per questo è prudente guardare al dividendo non sull'onda di un singolo trimestre, ma sulla solidità complessiva del modello.

Il modello di Exxon è quello di un gruppo integrato: produzione di petrolio e gas (con il Permiano, rafforzato dall'accordo con Pioneer Natural Resources annunciato nel 2023, e la Guyana), raffinazione, chimica e prodotti speciali. L'integrazione attenua le oscillazioni del ciclo: quando i prezzi del greggio scendono, la raffinazione e la chimica possono beneficiare di costi inferiori, e viceversa.

Il dividendo è sostenibile?

Su questo punto la società è stata esplicita: il suo amministratore delegato, Darren Woods, ha ribadito durante la conferenza con gli analisti che Exxon non taglierà mai il dividendo, e che nelle fasi basse del ciclo userebbe il bilancio per sostenere le distribuzioni. È una scelta credibile perché poggia su numeri solidi:

  • il payout ratio è intorno al 53% degli utili, un livello confortevole;
  • il dividendo costa circa 17,6 miliardi di dollari l'anno;
  • aggiungendo i 20 miliardi di riacquisti previsti, secondo le stime degli analisti nel 2027 le distribuzioni totali sarebbero circa il 70% del flusso di cassa libero atteso;
  • il bilancio è in rafforzamento, con il debito netto in forte calo.

Il rendimento del dividendo, pari al 2,2% sulle attuali quotazioni resta, come ha osservato un analista di Citi, relativamente modesto: Exxon non è un titolo da reddito immediato, ma una società che unisce una cedola in crescita regolare a grandi programmi di riacquisto.

Elementi da monitorare
  • Prezzo del petrolio e margini di raffinazione: la normalizzazione dei margini ridurrebbe gli utili rispetto a questo trimestre.
  • Copertura di dividendi e riacquisti dal flusso di cassa libero, in particolare in uno scenario di petrolio più basso.
  • Crescita della produzione nel Permiano e in Guyana.
  • Valutazione del titolo: dopo la corsa di un anno e i nuovi massimi, il margine di sicurezza è più ridotto.

AbbVie ed Exxon Mobil mostrano due volti del dividend growth investing. La prima è una azienda che ha attraversato la fase più rischiosa della propria storia senza interrompere la crescita della cedola e che oggi viene premiata con nuovi massimi: la performance record dal nostro primo acquisto è il risultato di anni di dividendi incassati, aumenti costanti e fiducia nella qualità della società anche quando il quadro appariva incerto. La seconda è un colosso con 44 anni di aumenti, entrato nel portafoglio da poco e già in forte guadagno, che unisce solidità del bilancio e rendimento di capitale agli azionisti. Entrambe restano posizioni da seguire con attenzione, proprio perché dopo una forte corsa le valutazioni vanno riviste con regolarità. Sulla base di queste considerazioni, nonostante le forti performance maturate, manteniamo entrambi i titoli in portafoglio con un rating HOLD.

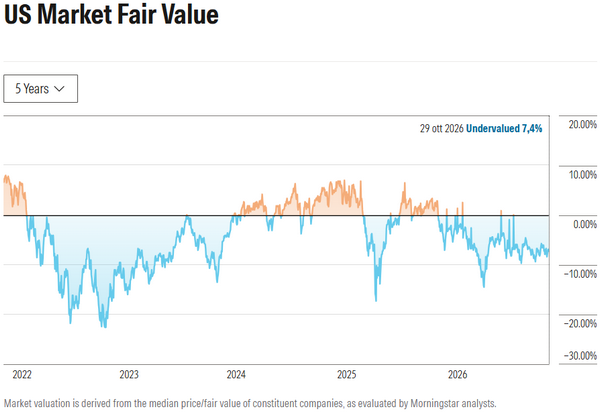
Valutazioni del mercato al 30/10/2026: Attualmente, secondo le stime di Morningstar, il mercato azionario statunitense è scambiato con uno sconto del 7,4% rispetto al valore intrinseco calcolato.

2

Complessivamente, su un paniere di 903 società monitorate da Morningstar, ben 380 società offrono sconti elevati in borsa rispetto al valore intrinseco calcolato, con rating assegnati pari a quattro o cinque stelle, e una quota pari al 42,1% del campione, in diminuzione rispetto al 41,6% dalla rilevazione del 23 ottobre scorso. In sintesi, secondo gli analisti di Morningstar, oltre una società su tre si trova attualmente in potenziale area di acquisto.

Aggiornamenti rating analisti: Di seguito pubblichiamo gli aggiornamenti più recenti dei giudizi da parte degli analisti internazionali su alcune delle società presenti attualmente nei nostri portafogli. Come si evidenzia, queste aziende offrono potenziali di crescita elevati dalle attuali quotazioni, a cui si aggiungono lunghi track record di crescite dei dividendi:

Nuovo BUY su PASSA AL LIVELLO 2 - In data 26/10/26 l'analista Ronald Epstein di Bank of America Securities ha confermato un giudizio BUY, con un obiettivo di 235 dollari, pari a +17,6% dalle attuali quotazioni

Nuovo BUY su Coca-Cola (KO) - Leader mondiale delle bevande - In data 26/10/26 l’analista Michael Lavery di Piper Sandler ha confermato un giudizio BUY, con un obiettivo di 102 dollari, pari a +9,4% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 - In data 26/10/26 l'analista Jerry Revich di Wells Fargo Markets ha confermato un giudizio BUY, con un obiettivo di 840 dollari, pari a +29,2% dalle attuali quotazioni

Nuovo BUY su Colgate-Palmolive (CL) - Leader globale per l’igiene orale - In data 28/10/26 l’analista Nik Modi di RBC Capital ha confermato un giudizio BUY, con un obiettivo di 104 dollari, pari a +9,1% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 - In data 25/10/26 l’analista Stacy Rasgon di Bernstein ha confermato un giudizio BUY, con un obiettivo di 700 dollari, pari a +79,5% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 - In data 28/10/26 l’analista Thomas O'Malley di Barclays ha confermato un giudizio BUY, con un obiettivo di 500 dollari, pari a +53,3% dalle attuali quotazioni

Vediamo ora nel dettaglio le variazioni da apportare ai nostri modelli di portafoglio, inclusi nell’abbonamento di Secondo Livello da 19,99 euro mensili sottoscrivibile con carta di credito o bonifico bancario online.

Portafoglio Top Analisti

Descrizione del portafoglio Top Analisti: Questo particolare modello è attualmente uno dei più visualizzati dai nostri abbonati, e racchiude in un unico portafoglio le raccomandazioni di un pannello di alcuni tra i maggiori analisti e Guru internazionali, presenti nelle migliori classifiche di rendimento e performance. Composto attualmente da 79 società internazionali quotate sul Nyse e sul Nasdaq, Top Analisti si è trasformato nel corso degli anni in una vera macchina da reddito, con oltre 300 singole cedole distribuite, corrispondenti ad un dividendo incassato in ogni giorno lavorativo dell’anno. Nel file PDF relativo al portafoglio, aggiornato ogni settimana e scaricabile ad inizio report, è indicata la percentuale assegnata a ciascuna società. In questo modo, ciascun abbonato può replicare il portafoglio con precisione, con importi superiori o inferiori a quelli indicati, semplicemente aumentando o diminuendo le singole quantità da acquistare per ogni società con la stessa proporzione suggerita nel modello.

Fondamentali del portafoglio Top Analisti: Sulla base delle ultime chiusure di borsa, il modello presenta un dividendo medio atteso pari al 2,6% annuo. Il price earning medio del portafoglio è pari a 16,8 volte gli utili attesi per il prossimo anno (Forward P/E). Il Pay Out medio è pari al 50%. Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, vengono privilegiate società che mantengono livelli di Pay Out più contenuti, a garanzia di ulteriori incrementi delle cedole anche per il futuro. Attualmente il portafoglio presenta una rischiosità inferiore al mercato, con un Beta pari a 0,7. Il Beta è una misura del rischio di una azione e indica la variazione attesa del rendimento del titolo per ogni variazione di un punto percentuale del rendimento di mercato. Una azione con un Beta superiore a 1 tende ad amplificare i movimenti di mercato (il titolo è più rischioso del mercato). Al contrario, una azione con Beta compreso tra 0 e 1 tende a muoversi nella stessa direzione del mercato (il titolo è meno rischioso del mercato).

Prospettive di crescita del portafoglio Top Analisti per i prossimi 6-12 mesi: +9,2% secondo i target medi di 22 analisti internazionali, con un rating medio dei titoli pari a BUY (2,2), in una scala da 1 Strong Buy a 5 Sell, a cui si aggiunge un dividendo medio pari al 2,6% per una crescita potenziale complessiva pari a +11,8%

Movimenti di oggi per il portafoglio Top Analisti:

Vendite: PASSA AL LIVELLO 2

Nuovi acquisti: utilizziamo una parte della liquidità disponibile derivante dagli ultimi dividendi incassati e acquistiamo PASSA AL LIVELLO 2. Questo nuovo investimento dovrebbe generare da subito ulteriori 39 dollari annui di rendita aggiuntiva per il nostro portafoglio Top Analisti. Segue analisi dettagliata del titolo.

Nuovo BUY - Un leader mondiale nella tecnologia per la governance societaria con 20 anni consecutivi di aumenti del dividendo

Nel panorama degli investimenti orientati al reddito passivo, poche società riescono a coniugare crescita tecnologica e costanza nella remunerazione degli azionisti. La società che aggiorniamo oggi, scorporata nel 2007 da uno dei nomi più noti di Wall Street, vanta 20 anni consecutivi di aumenti del dividendo, uno per ogni anno da quando è quotata autonomamente. Rispetto alla nostra analisi precedente del 25 agosto 2026, il prezzo è sostanzialmente invariato, ma il quadro si è evoluto: il titolo è sceso in settembre sotto i 165 dollari per poi risalire di circa il 14% nell'ultimo mese, e domani sono attesi i risultati del primo trimestre dell'anno fiscale 2027. Su queste basi, ci aspettiamo una maggiore volatilità del titolo nelle prossime sedute, a seconda dei risultati ottenuti.

Principali motivazioni di acquisto: La prima motivazione riguarda il calo del prezzo ancora presente rispetto ai massimi. Rispetto al massimo delle ultime 52 settimane, nell'area dei 236 dollari, la società quota oggi intorno ai 178,80 dollari, con una correzione di circa il 24%. Nell'ultimo anno il titolo ha perso circa il 19% nonostante la crescita di ricavi e utili, un andamento che il mercato attribuisce ai timori su possibili cambiamenti regolatori e a un minore apprezzamento dei titoli a crescita costante. Il confronto con lo sconto indicato nella nostra analisi precedente non è diretto, perché nel frattempo i massimi di un anno fa sono usciti dalla finestra di osservazione delle 52 settimane.

La seconda motivazione riguarda il profilo di business difensivo e ad alta barriera all'ingresso, che resta invariato. La società gestisce infrastrutture critiche per l'industria finanziaria, dalla distribuzione dei materiali di voto per delega alle comunicazioni regolamentari e all'elaborazione delle transazioni: una volta integrate nei processi di banche, broker e gestori, i costi di switching sono estremamente elevati. Il portafoglio ordini di ricavi ricorrenti (backlog) è pari a 470 milioni di dollari, in aumento di 40 milioni, e offre un'elevata visibilità sulla crescita dei prossimi anni.

martedì 27 ottobre 2026

Portafoglio Top Dividend - Dieci campioni dei dividendi con target elevati per novembre 2026

Aggiornamento mensile per il portafoglio Top Dividend - Dieci campioni dei dividendi con target elevati per novembre 2026. Questo particolare portafoglio ci permette di incassare ogni anno una solida rendita crescente, investendo in un paniere composto da 10 società leader internazionali ad alto dividendo, con target elevati di crescita assegnati dagli analisti e una media di quasi 50 anni consecutivi di aumenti delle distribuzioni. In aggiunta ai ricchi dividendi, queste dieci aziende hanno messo a segno performance record in borsa negli ultimi decenni, e offrono ancora quotazioni a sconto rispetto al valore intrinseco calcolato dagli analisti. In particolare, nel report di oggi, utilizziamo una parte della nuova liquidità disponibile nel nostro portafoglio Top Dividend, derivante dagli ultimi dividendi incassati, e investiamo il controvalore su una società leader mondiale nel settore alimentare, che offre alle attuali quotazioni elevati potenziali di crescita, abbinati a un dividendo in costante crescita da 59 anni consecutivi, con un rendimento superiore al 5% annuo. In aggiunta, questa azienda quota attualmente con uno sconto di oltre il 20% rispetto al valore intrinseco calcolato con il metodo del Dividend Discount Model (DDM). Sommando il nuovo investimento di oggi, questo titolo dovrebbe generare 545 dollari di rendita per il nostro portafoglio Top Dividend.

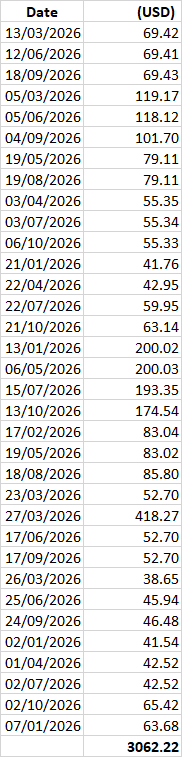
La settimana appena trascorsa ha confermato il trend di crescita per i nostri portafogli, tutti in rialzo, nonostante la flessione di -0,47% registrata dall'indice S&P 500 nello stesso periodo. Al primo posto si conferma per la seconda settimana consecutiva il modello Top Dividend con un guadagno di +1,1%, nelle ultime cinque sedute, seguito dal portafoglio ETF Italia a +0,7% e dal Top Analisti a +0,2%, confermando la capacità difensiva già dimostrata dei nostri portafogli a dividendo specialmente nei momenti di maggiore volatilità e debolezza dei mercati. Dopo l'aggiornamento di martedì scorso dei portafogli Top Analisti ed ETF Italia, il report di oggi è interamente dedicato al portafoglio Top Dividend, il nostro modello composto in maniera costante da dieci società internazionali leader per dividendo. Questo portafoglio, si propone di generare una rendita passiva crescente ogni anno, investendo in un ristretto paniere di aziende leader, caratterizzate da lunghi track record di aumenti dei dividendi, con un requisito minimo di almeno 25 anni consecutivi di crescite. Su un totale di oltre 8.000 aziende quotate a Wall Street, solamente 136 società superano attualmente questo importante parametro di selezione. In totale, meno di 2 aziende su 100 sono state capaci di superare questo traguardo, indipendentemente dall'andamento altalenante dei cicli economici, con numerose recessioni e fasi di debolezza. I dividendi sono denaro contante che le società distribuiscono ogni trimestre ai propri azionisti. Per mantenere un trend di aumenti costanti dei dividendi, sono necessari bilanci solidi, supportati da business consolidati e lunghi track record di crescite di utili e ricavi. Senza questi requisiti fondamentali, risulta difficile per le società sostenere aumenti delle distribuzioni per periodi prolungati, e di fatto la crescita del dividendo costituisce un indicatore di solidità finanziaria di una impresa. Di conseguenza, questa ristretta élite di titoli, ha premiato gli investitori con performance superiori e una volatilità più contenuta rispetto agli indici di borsa. All'interno di questo gruppo, il nostro portafoglio Top Dividend seleziona solamente quelle società con i dividendi più elevati, con una revisione mensile della composizione. Attualmente, tutti i dieci titoli che compongono il portafoglio, superano ampiamente il requisito di almeno 25 anni di aumenti dei dividendi, raggiungendo una media di oltre 40 anni consecutivi di incrementi, con 4 società che superano i 50 anni di aumenti. Complessivamente, il portafoglio offre un rendimento medio da dividendi pari al 4,3%, oltre il triplo rispetto al rendimento medio all'1,1% dell'indice S&P500. In aggiunta, le 10 società selezionate, hanno aumentato il dividendo ad un tasso di oltre il 4% annuo composto negli ultimi 5 anni. Ipotizzando per il futuro gli stessi tassi di crescita conseguiti nell’ultimo quinquennio da questo portafoglio, tra 10 anni il dividendo medio sui nostri prezzi di carico (yield on cost) potrebbe già attestarsi intorno al 7%, per superare il 10% annuo tra 20 anni. Su queste basi, da inizio anno ad oggi abbiamo incassato un totale di 34 dividendi per il portafoglio Top Dividend, portando a complessivi 3.062,22 dollari netti da imposte, con un aumento di +6,7% rispetto ai 2.862,80 dollari dello stesso periodo del 2025.

Top Dividend - Dividendi netti 2026

Per visualizzare la lista completa dei titoli PASSA AL LIVELLO 2

7

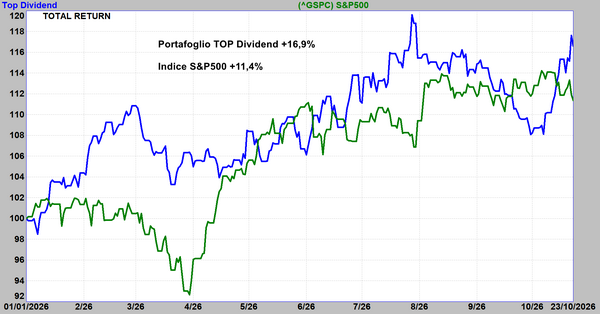
Complessivamente, il portafoglio Top Dividend ha messo a segno una performance da inizio 2026 pari a +16,9% (linea blu grafico sotto), contro +11,4% dell'indice S&P 500 (linea verde).

4

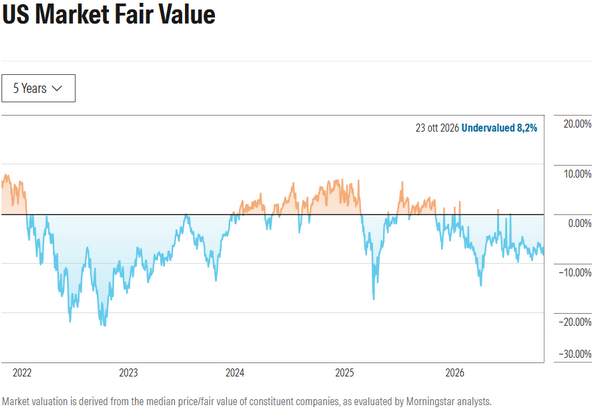
Valutazioni del mercato al 23/10/2026: Attualmente, secondo le stime di Morningstar, il mercato azionario statunitense è scambiato con uno sconto del 8,2% rispetto al valore intrinseco calcolato.

1

Complessivamente, su un paniere di 904 società monitorate da Morningstar, ben 376 società offrono sconti elevati in borsa rispetto al valore intrinseco calcolato, con rating assegnati pari a quattro o cinque stelle, e una quota pari al 41,6% del campione, in diminuzione rispetto al 43% dalla rilevazione del 16 ottobre scorso. In sintesi, secondo gli analisti di Morningstar, oltre una società su tre si trova attualmente in potenziale area di acquisto.

Aggiornamenti rating analisti: Di seguito pubblichiamo gli aggiornamenti più recenti dei giudizi da parte degli analisti internazionali su alcune delle società presenti attualmente nei nostri portafogli. Come si evidenzia, queste aziende offrono potenziali di crescita elevati dalle attuali quotazioni, a cui si aggiungono lunghi track record di crescite dei dividendi:

Nuovo BUY su PASSA AL LIVELLO 2 - In data 23/10/26 l’analista Louise Chen di Scotiabank ha confermato un giudizio BUY, con un obiettivo di 180 dollari pari a +23,9% dalle attuali quotazioni

Nuovo BUY su Procter & Gamble (PG) - Multinazionale leader nei beni di consumo con marchi iconici globali - In data 23/10/26 l’analista Peter Grom di UBS ha confermato un giudizio BUY, con un obiettivo di 190 dollari pari a +18% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 – Primaria compagnia assicurativa nel Nord America - In data 23/10/26 l’analista Gregory Peters di Raymond James ha confermato un giudizio BUY, con un obiettivo di 45 dollari, pari a +15,7% dalle attuali quotazioni

Nuovo BUY su PASSA AL LIVELLO 2 - Conglomerato industriale diversificato - In data 23/10/26 l’analista Michael Halloran di Robert W. Baird ha confermato un giudizio BUY, con un obiettivo di 258 dollari pari a +29,5% dalle attuali quotazioni

Nuovo BUY su Abbott Laboratories (ABT) - Leader nel settore farmaceutico - In data 23/10/26 l’analista Larry Biegelsen di Wells Fargo ha confermato un giudizio BUY, con un obiettivo di 120 dollari pari a +15,7% dalle attuali quotazioni

Su queste basi, proseguiamo con la nostra metodologia, basata sui dividendi e sui fondamentali, con una rigida selezione di dieci società internazionali sottovalutate, potenzialmente capaci di generare rendite superiori nel lungo termine, con qualsiasi andamento di mercato. L'investimento in società a crescite dei dividendi è una maratona, che genera risultati superiori negli anni, sfruttando il potente effetto dell'interesse composto. Albert Einstein definiva l'interesse composto come l'ottava meraviglia del mondo, affermando: “Chi lo capisce guadagna, chi non lo capisce paga”. Ad esempio, con un rendimento del 15% annuo, un capitale raddoppia ogni cinque anni e quadruplica ogni dieci anni, creando quello che viene definito come l'effetto palla di neve. Se prendiamo una piccola palla di neve e la facciamo rotolare giù da una montagna, questa accumulerà progressivamente altra neve diventando sempre più grande fino ad assumere dimensioni enormi (effetto composto). In sintesi, Top Dividend è uno strumento semplice e potente, che permette di costruire una elevata rendita passiva crescente, abbinata a potenziali capital gain nel medio lungo termine. Top Dividend è uno dei tre modelli di portafoglio inclusi nella registrazione al servizio online di Secondo Livello e viene elaborato utilizzando un sofisticato sistema di ricerca, in grado di identificare un ristretto gruppo di sole dieci società, caratterizzate da dividendi periodici attestati ai massimi livelli e fondamentali a sconto rispetto al mercato, con una revisione mensile della composizione. In aggiunta al requisito del dividendo elevato, per appartenere al portafoglio Top Dividend, le società candidate devono superare un ulteriore rigido parametro di selezione: avere mantenuto un track record di almeno 25 anni consecutivi di crescite dei dividendi, a garanzia della sicurezza e stabilità delle rendite distribuite dal modello. Questo importante criterio conferma il profilo di elevata qualità delle aziende selezionate. Storicamente, le aziende con lunghi track record di aumenti dei dividendi, (dividend growth) hanno sistematicamente ottenuto performance superiori al mercato con una minore volatilità, e hanno dimostrato una maggiore capacità di attraversare indenni anche le fasi più difficili dei mercati, come recessioni economiche, crisi politiche, guerre locali e regionali, gravi attentati e shock petroliferi, che si sono alternate di frequente in questi ultimi decenni nel mondo.

L'importanza dei dividendi nel lungo termine - 65 anni di storia

Molti studi autorevoli hanno confermato in questi ultimi anni l'importanza dei dividendi nel lungo termine. Tra questi, uno studio realizzato da Hartford Funds e Morningstar, prende in considerazione gli ultimi 65 anni di borsa Usa (dal 1960 al 2025). Secondo lo studio, un capitale di 10.000 dollari investito nel 1960 sui titoli a dividendo appartenenti all'indice S&P500, si è trasformato a fine 2025 in un importo pari a 7.580.231 dollari, pari al 10,7% annuo composto considerando il reinvestimento dei dividendi, contro 1.143.013 dollari, pari al 7,6% senza i dividendi, confermando come nel lungo termine gran parte della ricchezza accumulata sia stata generata proprio dai dividendi, spostando in secondo piano i soli capital gain.

4

Performance e dividendi dal 1871 ad oggi

Considerando l'intero periodo storico del mercato azionario Usa, e analizzando le performance secolari, notiamo che più si allunga l'orizzonte temporale e più i dividendi acquistano maggiore importanza nella determinazione della performance complessiva. Il potente effetto leva generato dell'interesse composto (effetto palla di neve) ha amplificato in maniera esponenziale i guadagni. Un solo dollaro investito sull'indice della borsa Usa nel 1871 è diventato oggi 1.566 dollari senza considerare i dividendi, con un rendimento del 4,8% annuo composto, e ben 1.062.571 dollari, con un rendimento del 9,4% annuo composto, calcolando il reinvestimento dei dividendi! (fonte dqydi.net)

2

Anche rettificando i dati per gli effetti dell'inflazione, i risultati storici restano elevati. Un dollaro investito sull'indice della borsa Usa nel 1871 vale oggi 59 dollari in termini reali senza considerare i dividendi, e ben 40.514 dollari calcolando il reinvestendo dei dividendi, con un rendimento pari al 7,1% annuo composto al netto dell'inflazione!

3

Sulla base di queste analisi, si conferma che i dividendi sono stati la maggiore componente per la performance complessiva dei mercati azionari nel lungo termine. Con una redditività elevata, e una media di oltre 40 cedole distribuite ogni anno ai partecipanti, Top Dividend si propone di ottenere un mix di dividendi e performance superiori nel corso di un intero ciclo di mercato. Vediamo ora nel dettaglio il nuovo portafoglio Top Dividend per il mese in corso.

Dividendo 4,3% annuo e 47 anni di aumenti - Le dieci società del nuovo portafoglio Top Dividend per il mese di novembre 2026

Per visualizzare la lista completa dei titoli PASSA AL LIVELLO 2

5

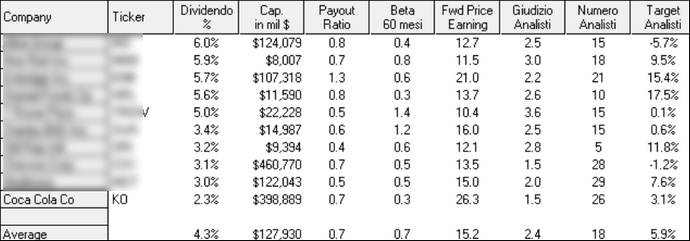
Come si evidenzia, la tabella sopra contiene diversi indicatori fondamentali, per permettere ai nostri abbonati di effettuare ulteriori analisi e approfondimenti. Vediamo nel dettaglio i principali parametri fondamentali del portafoglio Top Dividend.

Dividendo %: La nuova selezione dei dieci titoli conferma rendimenti elevati, con un dividendo medio pari al 4,3% annuo, oltre il triplo rispetto all' 1,1% dell'indice S&P500, con un massimo di 6% annuo per la società con il maggiore dividendo, ad un minimo di 2,3% annuo per la società con il minore dividendo.

Cap in mil $: Indica la capitalizzazione di borsa in milioni di dollari alle attuali quotazioni. Il valore attuale per le dieci società del portafoglio Top Dividend mostra un valore medio di 127 miliardi di dollari, con un massimo di 460 miliardi per la società con la maggiore capitalizzazione, ad un minimo di 8 miliardi per la società con la minore capitalizzazione.

Payout Ratio: Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, sono da preferire società che mantengono livelli di Pay Out più contenuti ed inferiori a 1, a garanzia di stabilità delle cedole anche per il futuro. Il valore attuale per le dieci società del portafoglio Top Dividend mostra un Pay Out medio pari a 0,7.

Beta 60 mesi: Il Beta è il coefficiente che misura il comportamento di un singolo titolo rispetto al mercato. Un Beta maggiore di uno evidenzia oscillazioni di un titolo superiori al mercato, mentre un Beta inferiore ad uno mostra movimenti del titolo inferiori alle variazioni del mercato. Attualmente il Beta medio del portafoglio è pari a 0,7 con una rischiosità inferiore del 30% rispetto al mercato.

Fwd Price Earning: E' uno degli indicatori più usati nella valutazione delle società. In questa colonna è riportato il Forward Price Earning, ovvero il rapporto tra prezzo di borsa e utili attesi per l'anno in corso. Attualmente il Price Earning medio delle dieci società del portafoglio è pari a 15,2 volte, contro 18,5 volte dell'indice S&P500.

Giudizio Analisti: Indica i giudizi medi dei broker e analisti internazionali che seguono attualmente le società. Il valore attuale per le dieci società del portafoglio Top Dividend mostra un giudizio medio pari a BUY (2,4), su una scala da 1 a 5 (1= Strong Buy, 2=Buy, 3=Hold, 4=Moderate Sell, 5=Sell).

Numero Analisti: Indica il totale degli analisti che seguono le società. In media, le valutazioni riportate in tabella si basano su un totale di 18 analisti.

Target Analisti: indica il potenziale di crescita medio dai prezzi attuali di borsa calcolato dagli analisti per i prossimi 6-12 mesi. Attualmente l'obiettivo di guadagno medio del portafoglio Top Dividend è pari a +5,9%. Sommando i dividendi previsti, pari ad un ulteriore 4,3% annuo, il rendimento obiettivo totale sale a +10,2%. I target potenziali degli analisti sono pubblicati a scopo informativo e per un maggiore approfondimento da parte dei nostri lettori, ma non vengono considerati nella costruzione del portafoglio. La nostra selezione dei titoli si basa principalmente sulla stabilità e crescite dei dividendi.