
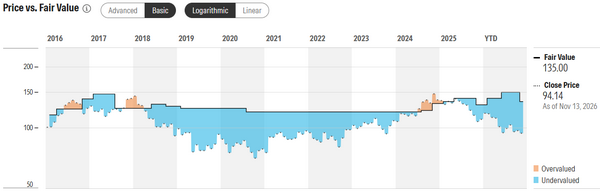
Nel report di oggi, utilizziamo parte della liquidità presente nel nostro portafoglio Top Analisti, derivante dagli ultimi dividendi incassati, e investiamo su una nuova società internazionale, leader nel settore degli ingredienti alimentari, che offre alle attuali quotazioni elevati potenziali di crescita, abbinati a un dividendo in costante crescita da 12 anni consecutivi. In aggiunta, questa azienda quota attualmente con uno sconto di quasi il 20% rispetto al valore intrinseco calcolato con il metodo del Discount Model (DDM). Questo nuovo investimento dovrebbe generare da subito ulteriori 33 dollari annui di rendita aggiuntiva per il nostro portafoglio. Secondo le valutazioni di Morningstar (grafico qui sotto), la società si trova già da inizio 2025 in area blu (sottovalutazione), contro area arancione (sopravvalutazione), creando una interessante opportunità per accumulare sul titolo.
Nella seconda parte del report, dedicata al portafoglio ETF Italia, acquistiamo oggi un particolare ETF azionario ad elevata distribuzione mensile, che investe su un paniere di 100 società di tutto il mondo, selezionate tra quelle con i dividendi più elevati, con un rendimento medio pari al 10,4% annuo sulle attuali quotazioni di borsa. Questo nuovo ETF dovrebbe generare ulteriori 75 euro annui di rendita aggiuntiva per il nostro portafoglio.
La settimana appena trascorsa ha confermato un trend in deciso rialzo per i nostri portafogli, con i modelli Top Analisti ed ETF Italia attestati su nuovi massimi storici a parimerito a +1,8% nelle ultime cinque sedute, seguiti dal Top Dividend, in rialzo di +1,6% dalla settimana precedente. Al primo posto spicca la società PASSA AL LIVELLO 2, presente da circa un mese nel nostro portafoglio Top Analisti, con un rialzo record pari a +18,2% dal venerdì precedente, confermando la vitalità del settore dell'intelligenza artificiale, alla vigilia del maxi collocamento in borsa, previsto per dopodomani, 19 novembre, di Anthropic una IPO per oltre un trilione di dollari. In aggiunta al rialzo, altre tre posizioni storiche del nostro portafoglio Top Analisti hanno annunciato l'aumento del dividendo nel giro di pochi giorni: Automatic Data Processing (11 novembre), Realty Income (10 novembre) e Aflac (12 novembre). Tre modelli di business molto diversi, tre aumenti molto diversi: +11,76% per ADP, +4,92% per Aflac, +0,92% per Realty Income.
Automatic Data Processing (ADP): 51 anni consecutivi di aumenti- Dividendo da 1,70 a 1,90 dollari trimestrali (+11,76%), pari a 7,60 dollari annui e a uno yield del 2,45%
- Pagamento il 1° gennaio 2027 agli azionisti registrati all'11 dicembre 2026
Perché conta. Nel primo trimestre dell'esercizio 2027 i ricavi sono cresciuti del 6% a 5,5 miliardi di dollari, il margine operativo rettificato è salito di 130 punti base al 26,8% e l'utile per azione rettificato è aumentato del 13% a 2,82 dollari. La cedola cresce a un ritmo medio di circa l'11,5% annuo negli ultimi tre anni e assorbe circa la metà del flusso di cassa libero.
Da monitorare. La fidelizzazione dei clienti, la crescita dell'occupazione e dei salari (da cui dipende il numero di buste paga elaborate) e la sensibilità ai tassi, perché una parte dei ricavi arriva dagli interessi sui fondi dei clienti.
Aflac (AFL): 45 anni consecutivi di aumenti- Dividendo da 0,61 a 0,64 dollari trimestrali (+4,92%), pari a 2,56 dollari annui e a uno yield del 2,01%
- L'aumento riguarda il primo trimestre 2027: data ex-dividend 17 febbraio, pagamento il 1° marzo 2027
- Aflac ha raggiunto quest'anno il traguardo di 44 anni consecutivi di aumenti, che dopo questo annuncio diventano 45
Perché conta. Nel terzo trimestre l'utile rettificato per azione è stato di 2,43 dollari (-2,4%), mentre l'utile contabile (303 milioni di dollari) è stato frenato da 1,1 miliardi di perdite sugli investimenti legate al riposizionamento strategico del portafoglio. La redditività resta elevata (rendimento rettificato sul capitale proprio del 23,7%) e nel trimestre la società ha restituito 1,1 miliardi agli azionisti, tra riacquisti (804 milioni) e dividendi (305 milioni).
Da monitorare. I margini in Giappone, che includono spese straordinarie per la sicurezza informatica, l'esito del riposizionamento del portafoglio titoli e la strategia di riassicurazione con Aflac Re alle Bermuda.
Realty Income (O): 33 anni consecutivi di aumenti- Dividendo mensile da 0,2715 a 0,274 dollari (+0,92%), pari a 3,288 dollari annui e a uno yield del 5,59%
- Pagamento il 15 dicembre 2026 agli azionisti registrati al 30 novembre
- È il 137° aumento dalla quotazione in borsa del 1994, in 57 anni di dividendi mensili
Perché conta. Il portafoglio conta oltre 15.500 immobili affittati a più di 1.800 clienti in 96 settori, con occupazione al 98,8% e durata media residua dei contratti di circa 8,5 anni. Nel terzo trimestre il dividendo ha assorbito circa il 73% dell'utile operativo (AFFO), un livello sostenibile per un REIT. L'aumento è piccolo, nella logica di Realty Income di ritoccare spesso la cedola in misura contenuta.
Da monitorare. Il payout calcolato sull'utile contabile, molto più alto di quello sull'AFFO per via degli ammortamenti, l'andamento dei tassi (rendimenti obbligazionari alti pesano sui REIT) e il ritmo di crescita della cedola, oggi intorno all'1% annuo.
Su queste basi, manteniamo i tre titoli in portafoglio con un rating BUY
Valutazioni del mercato al 06/11/2026: Attualmente, secondo le stime di Morningstar, il mercato azionario statunitense è scambiato con uno sconto del 7,6% rispetto al valore intrinseco calcolato.
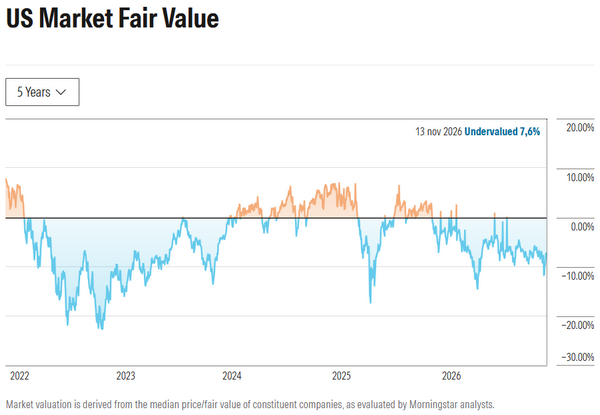
Complessivamente, su un paniere di 906 società monitorate da Morningstar, ben 354 società offrono sconti elevati in borsa rispetto al valore intrinseco calcolato, con rating assegnati pari a quattro o cinque stelle, e una quota pari al 39,1% del campione, in diminuzione rispetto al 40,2% dalla rilevazione del 30 ottobre scorso. In sintesi, secondo gli analisti di Morningstar, oltre una società su tre si trova attualmente in potenziale area di acquisto.
Aggiornamenti rating analisti: Di seguito pubblichiamo gli aggiornamenti più recenti dei giudizi da parte degli analisti internazionali su alcune delle società presenti attualmente nei nostri portafogli. Come si evidenzia, queste aziende offrono potenziali di crescita elevati dalle attuali quotazioni, a cui si aggiungono lunghi track record di crescite dei dividendi:
Nuovo BUY su Sysco Corp (SYY) – Leader Usa nel settore alimentare - In data 13/11/26 l’analista Kelly Bania di BMO Capital ha confermato un giudizio BUY, con un obiettivo di 98 dollari, pari a +27,1% dalle attuali quotazioni
Nuovo BUY su PASSA AL LIVELLO 2 - In data 13/11/26 l’analista Blayne Curtis di Jefferies ha confermato un giudizio BUY, con un obiettivo di 580 dollari, pari a +56,6% dalle attuali quotazioni
Nuovo BUY su PASSA AL LIVELLO 2 - In data 13/11/26 l’analista Peter Keith di Piper Sandler ha confermato un giudizio BUY, con un obiettivo di 260 dollari, pari a +14,2% dalle attuali quotazioni
Nuovo BUY su Target Corp (TGT) - Network di oltre 2000 supermercati negli Stati Uniti - In data 12/11/26 l’analista Michael Lasser di UBS ha confermato un giudizio BUY, con un obiettivo di 205 dollari, pari a +26,9% dalle attuali quotazioni
Nuovo BUY su PASSA AL LIVELLO 2 - In data 11/11/26 l'analista Michael Feniger di Bank of America Securities ha confermato un giudizio BUY, con un obiettivo di 746 dollari, pari a +24,3% dalle attuali quotazioni
Vediamo ora nel dettaglio le variazioni da apportare ai nostri modelli di portafoglio, inclusi nell’abbonamento di Secondo Livello da 19,99 euro mensili sottoscrivibile con carta di credito o bonifico bancario online.
Portafoglio Top Analisti
Descrizione del portafoglio Top Analisti: Questo particolare modello è attualmente uno dei più visualizzati dai nostri abbonati, e racchiude in un unico portafoglio le raccomandazioni di un pannello di alcuni tra i maggiori analisti e Guru internazionali, presenti nelle migliori classifiche di rendimento e performance. Composto attualmente da 79 società internazionali quotate sul Nyse e sul Nasdaq, Top Analisti si è trasformato nel corso degli anni in una vera macchina da reddito, con oltre 300 singole cedole distribuite, corrispondenti ad un dividendo incassato in ogni giorno lavorativo dell’anno. Nel file PDF relativo al portafoglio, aggiornato ogni settimana e scaricabile ad inizio report, è indicata la percentuale assegnata a ciascuna società. In questo modo, ciascun abbonato può replicare il portafoglio con precisione, con importi superiori o inferiori a quelli indicati, semplicemente aumentando o diminuendo le singole quantità da acquistare per ogni società con la stessa proporzione suggerita nel modello.
Fondamentali del portafoglio Top Analisti: Sulla base delle ultime chiusure di borsa, il modello presenta un dividendo medio atteso pari al 2,6% annuo. Il price earning medio del portafoglio è pari a 16,8 volte gli utili attesi per il prossimo anno (Forward P/E). Il Pay Out medio è pari al 50%. Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, vengono privilegiate società che mantengono livelli di Pay Out più contenuti, a garanzia di ulteriori incrementi delle cedole anche per il futuro. Attualmente il portafoglio presenta una rischiosità inferiore al mercato, con un Beta pari a 0,7. Il Beta è una misura del rischio di una azione e indica la variazione attesa del rendimento del titolo per ogni variazione di un punto percentuale del rendimento di mercato. Una azione con un Beta superiore a 1 tende ad amplificare i movimenti di mercato (il titolo è più rischioso del mercato). Al contrario, una azione con Beta compreso tra 0 e 1 tende a muoversi nella stessa direzione del mercato (il titolo è meno rischioso del mercato).
Prospettive di crescita del portafoglio Top Analisti per i prossimi 6-12 mesi: +8.4% secondo i target medi di 23 analisti internazionali, con un rating medio dei titoli pari a BUY (2,2), in una scala da 1 Strong Buy a 5 Sell, a cui si aggiunge un dividendo medio pari al 2,6% per una crescita potenziale complessiva pari a +11%
Movimenti di oggi per il portafoglio Top Analisti:
Vendite: PASSA AL LIVELLO 2
Nuovi acquisti: utilizziamo una parte della liquidità disponibile derivante dagli ultimi dividendi incassati e acquistiamo PASSA AL LIVELLO 2. Questo nuovo investimento dovrebbe generare da subito ulteriori 33 dollari annui di rendita aggiuntiva per il nostro portafoglio Top Analisti. Segue analisi dettagliata del titolo.
Nuovo BUY - Un fornitore globale di ingredienti per l'industria alimentare con 12 anni consecutivi di aumenti dei dividendi
Nel panorama degli investimenti orientati al reddito da dividendi, i fornitori di ingredienti per l'industria alimentare offrono ricavi poco legati al ciclo economico. La società che analizziamo oggi è uno dei principali produttori mondiali di dolcificanti, amidi e ingredienti per la nutrizione, con 12 anni consecutivi di aumenti del dividendo, un rendimento di circa il 3,5% e un multiplo di borsa inferiore a 10 volte gli utili. Attualmente il titolo quota vicino ai minimi delle ultime 52 settimane dopo la riduzione delle stime di utile annunciata con i risultati del terzo trimestre, e la società ha in corso un'importante acquisizione di un concorrente nel settore. Vediamo nel dettaglio le motivazioni a favore e i rischi da monitorare.
Principali motivazioni di acquisto: La prima motivazione riguarda la valutazione compressa. Rispetto al massimo delle 52 settimane, nell'area dei 130 dollari, il titolo quota oggi intorno ai 92 dollari, con una correzione di circa il 29%, e ha toccato nei giorni dei risultati livelli intorno ai 90 dollari, nuovi minimi dell'ultimo anno. Calcolato sul punto medio della guidance di utile rettificato per il 2026, il rapporto Prezzo/Utili è di circa 9,7 volte, e il rendimento da dividendo di circa il 3,5%.
La seconda motivazione riguarda il ruolo della società nella filiera alimentare. La società produce ingredienti di base e di specialità (dolcificanti, amidi, texturizzanti e ingredienti per la nutrizione) utilizzati da clienti dei settori alimentare, delle bevande, farmaceutico, della cura della persona e industriale, un mercato in cui le forniture sono poco discrezionali e le relazioni con i clienti di lungo periodo. Nel terzo trimestre l'area America Latina ha registrato vendite in crescita del 7%, e le divisioni Texture e Healthful Solutions hanno visto volumi in crescita.
La terza motivazione, che rappresenta anche un rischio da monitorare, riguarda le difficoltà operative negli Stati Uniti e in Canada. Nel terzo trimestre i ricavi netti sono scesi dell'1% a 1,79 miliardi di dollari, circa il 2,5% sotto le attese, e l'utile per azione rettificato, pari a 2,28 dollari, ha deluso il mercato. Il management ha ridotto la guidance per il 2026: l'utile per azione rettificato è atteso tra 9,25 e 9,70 dollari (dai 10,30-10,90 indicati in precedenza, circa l'11% in meno), con un utile operativo rettificato in calo di una percentuale a metà della doppia cifra e un utile operativo della divisione Stati Uniti/Canada previsto in calo del 35-40%, a causa dei maggiori costi di produzione di alcuni stabilimenti e di una domanda più debole, in particolare nei dolcificanti. La produzione è rimasta stabile da due trimestri, ma i costi restano elevati: il recupero è quindi il fattore chiave per i prossimi trimestri.
La quarta motivazione riguarda l'acquisizione di un importante gruppo britannico specializzato in ingredienti per la consistenza, la dolcificazione e la fortificazione degli alimenti. L'operazione, annunciata a giugno 2026, prevede un'offerta interamente in contanti di 595 pence per azione (con un premio di circa il 59% rispetto al prezzo precedente all'annuncio), già accettata dagli azionisti della società britannica, e un valore complessivo che le fonti indicano in circa 5 miliardi di dollari. Il closing è atteso nella seconda metà del 2027, subordinato alle approvazioni regolatorie, e sarà finanziato con liquidità, nuovo debito e un finanziamento ponte, con una leva finanziaria netta pro forma di circa 3,0 volte l'EBITDA rettificato. La società prevede sinergie di costo per 130 milioni di dollari a regime entro la fine del 2030 e un contributo positivo all'utile per azione rettificato già nel primo anno dopo il completamento.
La quinta motivazione è il dividendo, ben coperto ma in crescita lenta. La società ha aumentato il dividendo per 12 anni consecutivi e a settembre ha portato la cedola trimestrale a 0,83 dollari (3,32 dollari annui), un aumento dell'1,2%, il più contenuto da diversi anni. Il payout ratio, circa il 35% degli utili rettificati attesi per il 2026, è basso, e il flusso di cassa operativo atteso per l'anno (650-750 milioni di dollari) è circa tre volte superiore ai dividendi annui (circa 210 milioni di dollari), a cui si aggiunge un programma di riacquisto di azioni proprie da 100 milioni di dollari. Il ritmo prudente degli aumenti sembra riflettere la volontà di preservare la solidità del bilancio in vista dell'acquisizione.
Descrizione del business: Con sede principale nell'Illinois, e 11.000 dipendenti, la società è un fornitore globale di soluzioni a base di ingredienti naturali, con ricavi annui di circa 7,2 miliardi di dollari. Il portafoglio comprende dolcificanti (destrosio, glucosio, polioli, sciroppo di mais ad alto contenuto di fruttosio, maltodestrine), amidi per uso alimentare e industriale, e ingredienti per la nutrizione come fibre prebiotiche e solubili e amido resistente, venduti a clienti dell'industria alimentare, delle bevande, della birra, farmaceutica e della cura della persona. L'attività è organizzata in segmenti geografici e di prodotto, tra cui Food & Industrial Ingredients e Texture & Healthful Solutions, quest'ultimo dedicato agli ingredienti di specialità ad alto valore aggiunto. Nel 2026 la società ha inoltre completato la cessione del 51% delle attività in Pakistan e ha in corso l'acquisizione di una società del settore nel Regno Unito.
Trend del dividendo: La società ha aumentato il proprio dividendo per 12 anni consecutivi, secondo il conteggio ufficiale riportato nei propri comunicati, un track record più breve rispetto ai Dividend King e ai Dividend Aristocrat già presenti nei nostri portafogli.
12 anni consecutivi di aumenti dei dividendi
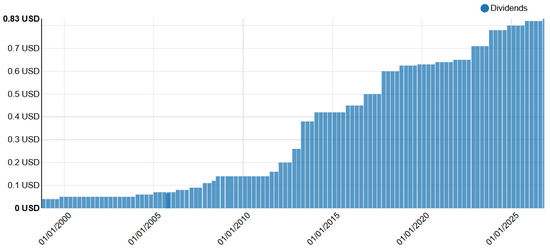
Il dividendo attuale, su base annualizzata, è pari a 3,32 dollari per azione, corrisposto in quattro rate trimestrali da 0,83 dollari, per un rendimento del 3,5% annuo, con un Pay Out pari a circa il 35% degli utili rettificati attesi per il 2026. Il Pay Out indica la percentuale dell'utile annuo destinata agli azionisti come dividendo. In generale, sono da preferire società che mantengono livelli di Pay Out più contenuti, a garanzia di stabilità delle cedole anche per il futuro. Negli ultimi 10 anni il tasso di crescita medio del dividendo è stato pari al 6,2% annuo composto, e al 5,1% annuo negli ultimi 5 anni, mentre l'ultimo aumento è stato pari all'1,2%. Il concetto di yield on cost è il rendimento calcolato sul capitale effettivamente investito e non sul valore corrente delle azioni. Un dividendo che cresce ogni anno genera nel tempo un effetto moltiplicativo, ma in questo caso va letto con realismo: il ritmo recente di crescita della cedola è modesto, e l'effetto moltiplicativo per chi acquista oggi dipenderà dalla capacità della società di tornare ad aumenti più sostenuti una volta recuperata la redditività e riportata la leva finanziaria su livelli normali dopo l'acquisizione. Il punto di partenza, con un rendimento superiore al 3,5% e un payout contenuto, offre comunque un buon margine per aumenti futuri. Questo è anche il motivo per cui la costanza nell'aumento del dividendo, e non solo la sua entità in un dato momento, è uno dei criteri principali che utilizziamo nella selezione dei titoli per il nostro portafoglio Top Analisti, orientato a generare un reddito passivo crescente anno dopo anno.
Trend storico degli utili e previsioni: Con i risultati del terzo trimestre la società ha ridotto le stime per il 2026: ricavi netti attesi sostanzialmente stabili, utile operativo rettificato in calo di una percentuale a metà della doppia cifra e utile per azione rettificato tra 9,25 e 9,70 dollari, a fronte dei 10,30-10,90 dollari indicati in precedenza. La riduzione è concentrata nella divisione Stati Uniti/Canada, dove l'utile operativo è previsto in calo del 35-40% per i costi dello stabilimento di Argo e per la debolezza della domanda di dolcificanti, mentre le divisioni America Latina e Texture e Healthful Solutions mostrano volumi in crescita. Il flusso di cassa operativo atteso per l'anno è stato ridotto a 650-750 milioni di dollari. Per le stime degli anni successivi, anche in vista della nuova acquisizione, il quadro resta in evoluzione e dovrà essere verificato dopo la conferma dei piani di sviluppo previsti.
Multipli di borsa: La capitalizzazione attuale è pari a circa 5,8 miliardi di dollari, con un rapporto Prezzo/Utili di circa 9,7 volte sul punto medio della guidance di utile rettificato per il 2026 e un rapporto prezzo/ricavi di circa 0,8 volte, multipli molto contenuti, che riflettono però le difficoltà operative in corso e il maggiore indebitamento atteso dopo l'acquisizione.
Performance in borsa: Nell'ultimo anno il titolo si è mosso in un intervallo compreso tra circa 90 e 130 dollari. Alle attuali quotazioni di circa 92 dollari, il titolo tratta con uno sconto di circa il 29% rispetto al massimo delle 52 settimane, dopo un ulteriore calo di circa il 5-8% nella seduta successiva ai risultati del terzo trimestre.
Giudizio degli analisti e valutazioni: Il giudizio medio dei 7 analisti e broker che seguono il titolo è pari a HOLD, con un target medio per i prossimi 12 mesi pari a +17,6% dalle attuali quotazioni di borsa, a cui si aggiunge il dividendo del 3,5%, per un Total Return complessivo pari a +21% per i prossimi 12 mesi. In aggiunta, nelle ultime settimane, gli analisti di Morningstar stanno assegnando al titolo un rating elevato pari a quattro stelle, con uno sconto del 30% rispetto al valore intrinseco calcolato.
Applichiamo ora una valutazione del titolo sulla base del Dividend Discount Model (DDM). Questo sistema è un metodo usato per la valutazione dei titoli a dividendo. Secondo questo metodo, il valore intrinseco di una società è pari alla somma di tutti i dividendi futuri previsti, attualizzati al valore di oggi, secondo un tasso corretto per il rischio, e tenendo conto del fattore tempo. Abbiamo considerato i seguenti parametri per il calcolo:
1) Dividendo attuale per azione: 3,32 dollari
2) Stima di crescita futura del dividendo: 5% annuo, valore conservativo, sulla base delle crescite ottenute negli ultimi 5 anni
3) Tasso di sconto applicato: 8% annuo
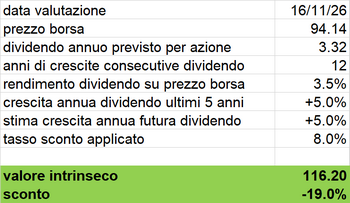
Applicati questi criteri, otteniamo un valore intrinseco del titolo ad oggi pari a 116,20 dollari. Sulla base delle ultime quotazioni di borsa pari a 94,14 dollari, il titolo presenta uno sconto pari al 19% rispetto al valore calcolato. Sulla base di queste considerazioni e del dividendo elevato acquistiamo oggi la società per il nostro portafoglio Top Analisti.
Portafoglio ETF Italia
Descrizione portafoglio ETF Italia: Questo particolare portafoglio è composto esclusivamente da oltre 20 tra ETF e fondi chiusi, tutti quotati sulla borsa di Milano e facilmente negoziabili con qualsiasi banca o intermediario di trading online. Con oltre 40 cedole distribuite ogni anno ai partecipanti e operazioni di trading limitate, il portafoglio ETF Italia costituisce un potente e comodo strumento in grado di abbinare una rendita annua crescente a potenziali incrementi del capitale investito nel medio lungo termine, con una composizione bilanciata di azioni, obbligazioni, fondi immobiliari, materie prime e metalli preziosi. La facilità di utilizzo dello strumento ETF permette di costruire portafogli fortemente diversificati anche con piccole disponibilità, puntando su aree del mondo in forte crescita o su comparti specifici difficilmente raggiungibili con investimenti diretti. Nel file PDF relativo al portafoglio, aggiornato ogni settimana e scaricabile ad inizio report, è indicata chiaramente la percentuale di investimento suggerita per ogni ETF. In questo modo, ciascun abbonato può replicare il portafoglio con precisione, con importi superiori o inferiori a quelli indicati, semplicemente aumentando o diminuendo le singole quantità da acquistare per ogni ETF con la stessa proporzione suggerita nel modello.
Movimenti di oggi per il portafoglio ETF Italia:
Vendite: PASSA AL LIVELLO 2
Nuovi acquisti: PASSA AL LIVELLO 2. Questo nuovo investimento dovrebbe generare da subito ulteriori 75 euro di rendita per il nostro portafoglio. Vediamo ora nel dettaglio l'analisi del nuovo ETF.
Dividendo 10,4% annuo - Rendita mensile elevata con un solo ETF sulle 100 azioni mondiali a maggiore dividendo
Questo particolare ETF ci offre attualmente la rendita da dividendo più elevata tra tutti i fondi presenti nel nostro portafoglio, e risponde alle esigenze degli investitori che, come noi, puntano a stabili flussi di rendite, liquidate in tutti i mesi dell'anno. Sulla base degli ultimi dividendi mensili che abbiamo incassato, il rendimento atteso da dividendi, è attestato al 10,4% annuo sulle attuali quotazioni di borsa. Questo particolare ETF è un clone del famoso ETF presente da tempo sul mercato americano, ed investe costantemente sulle 100 aziende quotate in tutte le borse del mondo, selezionate tra quelle che vantano i dividendi più elevati, con livelli che superano il 10% annuo per diverse società contenute nel fondo. E' quindi possibile oggi investire tramite questo ETF in un ampio paniere globale che punta a distribuire rendite particolarmente elevate, in regime amministrato e con negoziazione in euro. Il fondo investe a replica fisica, con un TER (Total Expense Ratio) pari a 0,45% annuo.
Ripartizione portafoglio del fondo
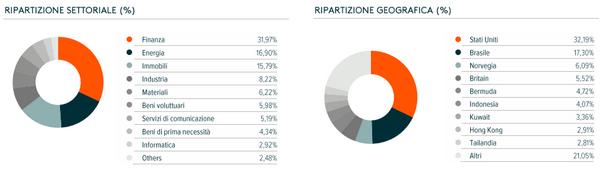
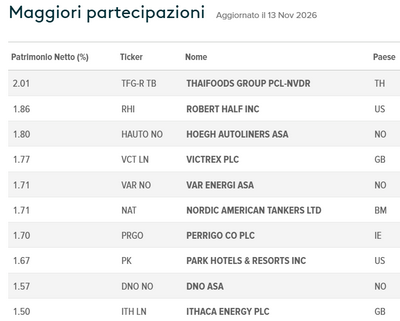
Attualmente, il portafoglio del fondo si compone di 100 società, pesate in modo bilanciato, con il titolo più importante che incide per una quota pari a 2,01% del totale. La composizione viene aggiornata e rivista a febbraio, maggio, agosto e novembre di ogni anno.
Il price earning medio del fondo risulta particolarmente contenuto, con un valore pari a sole 6,9 volte gli utili previsti per il 2026, e 0,7 volte il valore di libro. Considerati i fondamentali a sconto del portafoglio, le distribuzioni sono sostenibili, e si prevede il mantenimento di dividendi futuri particolarmente elevati per questo ETF. Su queste basi, approfittiamo dei multipli di borsa favorevoli, e acquistiamo oggi il fondo, in un'ottica di accumulo, con l'obiettivo di potenziare ulteriormente la rendita complessiva generata dal portafoglio ETF Italia.
Buoni dividendi a tutti!
Paolo Crociato
Con soli 19,99 euro mensili a mezzo carta di credito, o tramite bonifico bancario è possibile rimanere sempre aggiornati su tutte le ultime raccomandazioni dei migliori analisti e Guru internazionali. L'abbonamento è libero e può essere sospeso anche dopo il primo mese. Ad un costo di 66 centesimi al giorno, e meno di un qualsiasi quotidiano, gli iscritti al secondo livello ricevono tutti i martedì i portafogli, i consigli e le raccomandazioni di un pannello tra i maggiori esperti internazionali, che negli ultimi 50 anni hanno già dimostrato le loro capacità di battere il mercato con qualsiasi andamento, accumulando e creando ricchezza per i loro clienti. Il nostro sistema, dopo una breve registrazione, permette di effettuare il pagamento on line con tutte le principali carte di credito, incluso le prepagate. In pochi minuti, dopo l'attivazione, gli iscritti ricevono una mail di benvenuto con i codici di accesso al servizio per l'area riservata.
clicca qui per abbonarti anche per un solo mese: ISCRIZIONE
Investiamo sulle stesse società contenute nei portafogli dei grandi investitori ed analisti internazionali
Ogni settimana monitoriamo i portafogli e le performance dei migliori Guru e analisti mondiali, presenti nelle principali classifiche internazionali di rating, privilegiando per i nostri modelli quelle aziende che hanno ottenuto i maggiori risultati e crescite dei dividendi nel medio lungo periodo. Nella tabella qui sotto evidenziamo le performance storiche di alcuni dei grandi portafogli e fondi internazionali a cui si ispira il nostro report.

Disclaimer: Dividendi.org è un blog a carattere informativo e divulgativo sui mercati. Le notizie pubblicate non possono in alcun modo essere considerate come raccomandazioni di acquisto o vendita di titoli, di valute o di operazioni immobiliari. Dividendi.org prepara le analisi, gli studi e gli elaborati sulla base di informazioni provenienti da fonti indipendenti e ritenute autorevoli. Non vi è comunque alcuna garanzia che le previsioni contenute negli elaborati si verifichino puntualmente. Dividendi.org non si assume quindi alcuna responsabilità su eventuali perdite derivanti da acquisti o vendite effettuati dalla clientela a seguito della lettura e interpretazione degli elaborati di volta in volta allestiti. Tali reports devono quindi essere utilizzati dalla clientela unicamente come mezzo per l'ampliamento delle proprie conoscenze nei diversi settori considerati. Per cancellare la propria adesione al secondo livello inviare una email a info@dividendi.org con una richiesta in tal senso.


Nessun commento:
Posta un commento