
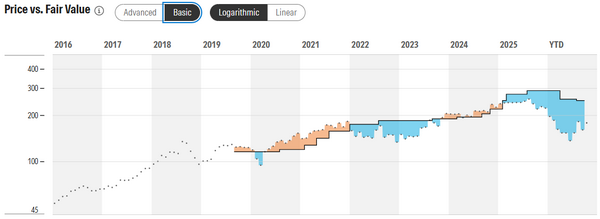
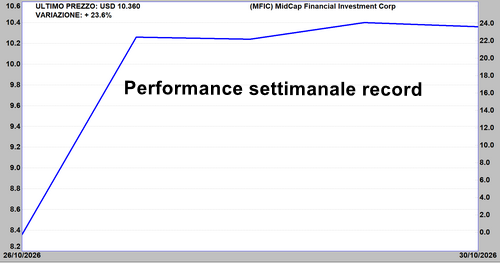
La settimana appena trascorsa ha confermato il trend di crescita per i nostri portafogli, in netta controtendenza rispetto alla flessione di -0,57% registrata dall'indice S&P 500 nello stesso periodo. Per la seconda settimana consecutiva il primo posto spetta al modello Top Dividend, con un guadagno di +1,6%, nelle ultime cinque sedute, seguito dal Top Analisti a +1,3%, e dal portafoglio ETF Italia, attestato a +0,2% dalla settimana precedente. Al primo posto spicca la società MidCap Financial Investment Corporation (MFIC), presente da tempo nel nostro portafoglio Top Analisti, con un rialzo record pari a +23,6% dal venerdì precedente. Ares Capital Corporation (ARCC), una delle principali Business Development Company (BDC) quotate negli Stati Uniti, ha annunciato un accordo per l'acquisizione di MidCap Financial Investment Corporation (MFIC), in un'operazione dal valore complessivo di circa 2,6 miliardi di dollari. L'annuncio, diffuso il 27 ottobre, ha catalizzato l'attenzione degli investitori e provocato un forte rialzo delle azioni MFIC, che hanno beneficiato del premio riconosciuto da Ares Capital rispetto alle quotazioni precedenti all'operazione.
In base all'accordo, gli azionisti di MidCap Financial riceveranno un corrispettivo complessivo inizialmente stimato in 10,88 dollari per azione, così suddiviso:
- 1,21 dollari in contanti per ogni azione MFIC, finanziati da una società controllata da Ares Management.
- Circa 9,67 dollari in azioni Ares Capital (ARCC), secondo un rapporto di concambio che sarà determinato in prossimità del completamento dell'operazione. Il prezzo implicito di 10,88 dollari rappresenta un premio del 30,1% rispetto alla chiusura di MFIC del 26 ottobre, ultimo giorno di contrattazione precedente all'annuncio, e del 25,8% rispetto al prezzo medio ponderato per i volumi degli ultimi 30 giorni.
Un elemento interessante riguarda il patrimonio netto: il NAV preliminare di MFIC al 30 settembre 2026 è stato stimato in circa 12,86 dollari per azione. Il corrispettivo dell'acquisizione è quindi inferiore al NAV contabile, nonostante rappresenti un significativo premio rispetto al prezzo di Borsa. Un altro aspetto importante dell'accordo riguarda la distribuzione degli utili non ancora distribuiti da MFIC. Prima del completamento della fusione, MidCap Financial prevede infatti di riconoscere ai propri azionisti un dividendo straordinario, destinato a distribuire il reddito imponibile accumulato e non ancora corrisposto. Il valore delle azioni ARCC assegnate agli azionisti MFIC sarà ridotto in misura corrispondente al dividendo straordinario, evitando così che lo stesso valore venga conteggiato due volte nel corrispettivo dell'operazione. Anche il rapporto di concambio presenta una particolarità: sarà calcolato utilizzando come riferimento il maggiore tra il NAV per azione di ARCC e il prezzo di Borsa, con un meccanismo che riconosce agli azionisti MFIC una parte dell'eventuale premio di ARCC rispetto al NAV. L'operazione presenta diversi vantaggi strategici per Ares Capital
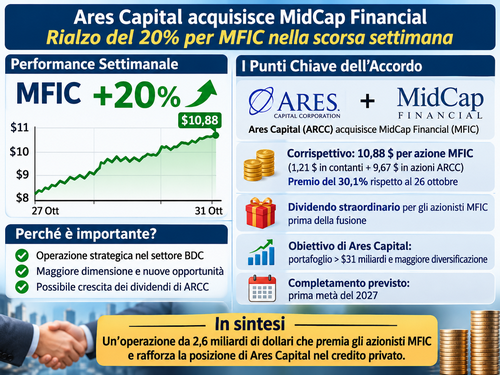
Maggiore dimensione: l'acquisizione dovrebbe portare il portafoglio complessivo di ARCC a oltre 31 miliardi di dollari di investimenti.
Diversificazione: l'aggiunta degli investimenti di MFIC consentirà di ampliare l'esposizione verso nuovi debitori, settori industriali e sponsor finanziari.
Nuove opportunità: l'integrazione dovrebbe aggiungere oltre 200 posizioni nel portafoglio e ampliare a più di 600 il numero degli sponsor con cui Ares Capital ha rapporti.
Maggiore capacità reddituale: secondo le previsioni della società, l'operazione dovrebbe risultare moderatamente accrescitiva per gli utili core per azione, contribuendo a sostenere i dividendi futuri.
Dopo la fusione, gli attuali azionisti ARCC dovrebbero detenere circa il 95% della società risultante, mentre gli azionisti MFIC avranno una partecipazione di circa il 5%. Il completamento della fusione è previsto nella prima metà del 2027, subordinatamente all'approvazione degli azionisti di MFIC, alle autorizzazioni regolamentari e alle altre consuete condizioni contrattuali. Fino ad allora MFIC continuerà a operare regolarmente. Questa acquisizione rappresenta un passaggio importante nel settore delle Business Development Company statunitensi. Per gli azionisti MFIC, l'operazione offre la possibilità di monetizzare una parte dell'investimento attraverso il pagamento in contanti, mantenendo al tempo stesso un'esposizione al settore del credito privato attraverso le azioni ARCC. Per gli azionisti Ares Capital, invece, la fusione potrebbe rafforzare ulteriormente la posizione competitiva della società, aumentandone dimensioni, diversificazione e capacità di generare reddito. Resta comunque da considerare che il corrispettivo iniziale di 10,88 dollari non è un prezzo interamente garantito in contanti: la componente azionaria dipenderà dal rapporto di concambio definitivo e dalle variazioni del valore di ARCC. Anche il dividendo straordinario dovrà essere quantificato. Su queste basi, manteniamo il titolo in portafoglio con un rating HOLD.
In aggiunta al forte rialzo di MFIC, venerdì 30 ottobre, insieme ai risultati del terzo trimestre, due posizioni del nostro portafoglio Top Analisti hanno annunciato un aumento del dividendo: AbbVie (ABBV) e Exxon Mobil (XOM). Sono due storie molto diverse, un colosso nel settore farmaceutico e un gigante petrolifero con 44 anni di aumenti alle spalle, ma accomunate da un risultato: entrambe stanno ripagando la pazienza di chi le ha in portafoglio. In questo articolo le analizziamo una dopo l'altra.
Le performance in sintesi-
AbbVie: +563,7% dal nostro primo inserimento in portafoglio di gennaio 2013, a cui si sommano tutti i dividendi incassati nel periodo
-
Exxon Mobil: +69,3% in circa un anno di permanenza in portafoglio, a cui si sommano tutti i dividendi incassati nel periodo
Le percentuali indicate misurano la variazione del prezzo dal primo inserimento: i dividendi incassati nel periodo vanno quindi aggiunti al risultato.
AbbVie (ABBV) - I numeri essenziali- +5,20% l'aumento annunciato, da 1,73 a 1,82 dollari trimestrali
- 7,28 dollari il dividendo annuo, pari a uno yield del 2,4%
- 15 anni di aumenti dopo lo spin-off da Abbott Laboratories
- +355% la crescita del dividendo dal 2013, anno dalla quotazione della società come realtà singola
- Pagamento il 16 febbraio 2027 agli azionisti registrati al 15 gennaio 2027
AbbVie è una delle posizioni storiche del portafoglio e una di quelle che ha messo a segno i risultati migliori: +563,7% dal primo inserimento di gennaio 2013, senza contare i dividendi incassati. Un ingresso avvenuto nel mese stesso in cui la società ha iniziato a essere quotata, dopo lo spin-off da Abbott Laboratories e che dura ormai da oltre tredici anni. È un risultato costruito non da un singolo colpo di fortuna, ma dalla combinazione di un business di qualità, di dividendi in crescita costante e di pazienza nelle fasi in cui il mercato dubitava della società.
L'annuncioIl consiglio di amministrazione ha deliberato l'aumento il 30 ottobre 2026, insieme ai risultati del terzo trimestre. L'amministratore delegato, Robert Michael, ha collegato la decisione alla solidità dell'outlook e allo slancio della società, che nello stesso comunicato ha alzato le previsioni per l'intero esercizio. Il +5,20% di aumento del dividendo è in linea con il ritmo recente e più contenuto delle crescite a doppia cifra degli anni passati: la società cresce, ma sceglie un passo più misurato sulla cedola.
Una storia nata con il dividendoAbbVie nasce all'inizio del 2013 come spin-off del settore farmaceutico di Abbott Laboratories e porta in dote una tradizione di aumenti che le consente di far parte dei Dividend Kings, grazie a una storia di aumenti consecutivi che contando anche gli anni di Abbott, porta a 54 anni complessivi di crescite. Dai 40 centesimi iniziali del 2013 ai 1,82 dollari attuali il dividendo trimestrale è cresciuto del 355%. Guardando all'ultimo decennio, secondo i dati della stessa società la cedola trimestrale è passata da 0,57 a 1,73 dollari (+204%), mentre il rendimento totale per gli azionisti, dividendi inclusi, è stato di circa il +485% tra la fine del 2015 e la fine del 2025, con un aumento della capitalizzazione di mercato di oltre 300 miliardi di dollari.
La prova di HumiraAbbVie ha dovuto superare una prova che per molte società farmaceutiche è fatale: la perdita dell'esclusiva su Humira, il farmaco per l'artrite reumatoide più venduto al mondo per anni e fonte di una quota enorme dei ricavi. Il mercato ha temuto a lungo un declino strutturale. La risposta della società è stata la costruzione di una nuova generazione di prodotti nell'immunologia, in particolare Skyrizi e Rinvoq, che oggi compensano il calo di Humira, affiancati da neuroscienze, oncologia ed estetica medica con il marchio Allergan Aesthetics, noto soprattutto per Botox. La diversificazione ha ridotto la dipendenza da un singolo prodotto, che era il vero rischio della società.
Il terzo trimestre 2026- ricavi +10,3%, a circa 17,4 miliardi di dollari;
- utile per azione rettificato sopra le attese e previsioni per il 2026 riviste al rialzo;
- crescita guidata dall'immunologia e dalle neuroscienze;
- oncologia in lieve crescita (+0,8%, a circa 1,7 miliardi), con Elahere in forte aumento (+31%);
- estetica in lieve calo (-1,4%, a circa 1,2 miliardi).
Su queste basi, il titolo ha toccato un nuovo massimo delle ultime 52 settimane. Un'avvertenza: l'utile contabile del trimestre è molto superiore a quello dell'anno scorso soprattutto perché un anno fa pesavano maggiori costi per ricerca acquisita, quindi il confronto va letto guardando ricavi e margini rettificati. Tra i motori di crescita futuri il management ha citato le recenti approvazioni regolatorie, i dati clinici positivi e l'acquisizione di Apogee Therapeutics.
Il dividendo è sostenibile?Secondo gli analisti, con un rendimento pari al 2,4% sulle attuali quotazioni e un payout ratio elevato, la cedola assorbe circa l'85% degli utili. Nel primo semestre 2026 AbbVie ha pagato circa 6,2 miliardi di dollari di dividendi. Un payout alto non è un campanello d'allarme in sé per un business che genera flussi di cassa solidi e prevedibili, ma lascia meno margine di errore: la sostenibilità degli aumenti futuri dipenderà in gran parte dalla crescita degli utili.
Elementi da monitorare-
Crescita di Skyrizi e Rinvoq rispetto al calo di Humira: è il cuore della tesi.
-
Payout ratio e flusso di cassa: la copertura del dividendo da parte degli utili.
-
Estetica e oncologia: i segmenti che oggi crescono meno o calano.
-
Pipeline e acquisizioni, a partire dall'integrazione di Apogee Therapeutics.
-
Valutazione del titolo: dopo i nuovi massimi richiede più attenzione di prima.
Sulla base di queste considerazioni, nonostante le forti performance maturate, manteniamo il titolo in portafoglio con un rating BUY
Exxon Mobil (XOM) - I numeri essenziali- +3,88% l'aumento annunciato, da 1,03 a 1,07 dollari trimestrali
- 4,28 dollari il dividendo annuo, pari a uno yield del 2,2%
- 44 anni consecutivi di aumenti
- Pagamento il 10 dicembre 2026 agli azionisti registrati al 16 novembre 2026
- 20 miliardi di dollari di riacquisti di azioni previsti per il 2027
Exxon Mobil è presente nel nostro portafoglio da circa un anno e ha già messo a segno una performance del +69,3%, a cui si sommano i dividendi incassati nel periodo. Un risultato notevole per un titolo che viene spesso considerato maturo, e che ci ricorda come anche le società più solide possano offrire rendimenti importanti quando il mercato ne rivaluta gli utili.
L'annuncioAnche Exxon ha comunicato l'aumento il 30 ottobre, insieme ai risultati del terzo trimestre: è il 44° anno consecutivo di crescita del dividendo. Nello stesso comunicato la società ha indicato l'intenzione di riacquistare azioni per 20 miliardi di dollari nel 2027, a condizioni di mercato ragionevoli. L'aumento, intorno al 4%, è in linea con il passo degli ultimi anni: la crescita media annua della cedola negli ultimi tre anni è stata di circa il 4%.
Un trimestre eccezionaleI numeri del terzo trimestre 2026 sono stati molto forti:
- utile rettificato per azione di 4,23 dollari, più che raddoppiato rispetto a 1,88 di un anno prima e sopra le attese;
- utile contabile di 15,4 miliardi di dollari (3,72 dollari per azione) e ricavi per circa 113 miliardi;
- flusso di cassa operativo di 25,7 miliardi e flusso di cassa libero di 19,1 miliardi;
- 9,4 miliardi restituiti agli azionisti, di cui 4,3 in dividendi e 5,1 in riacquisti;
- debito netto in calo di oltre 9 miliardi nel trimestre;
- produzione in crescita nel bacino Permiano e in Guyana.
Il contributo più forte è venuto dalla raffinazione, che ha generato circa 9 miliardi di dollari di utile, quasi cinque volte il livello di un anno prima, grazie a margini molto elevati sostenuti dalle tensioni geopolitiche. Il titolo ha reagito toccando un nuovo massimo delle ultime 52 settimane, intorno a 187 dollari.
Come leggere questi numeriUn'avvertenza importante: questo trimestre è stato eccezionale, in larga parte per condizioni favorevoli di mercato che non sono garantite nel tempo. I margini di raffinazione sono stati sostenuti da eventi geopolitici che per loro natura possono rientrare. Per questo è prudente guardare al dividendo non sull'onda di un singolo trimestre, ma sulla solidità complessiva del modello.
Il modello di Exxon è quello di un gruppo integrato: produzione di petrolio e gas (con il Permiano, rafforzato dall'accordo con Pioneer Natural Resources annunciato nel 2023, e la Guyana), raffinazione, chimica e prodotti speciali. L'integrazione attenua le oscillazioni del ciclo: quando i prezzi del greggio scendono, la raffinazione e la chimica possono beneficiare di costi inferiori, e viceversa.
Il dividendo è sostenibile?Su questo punto la società è stata esplicita: il suo amministratore delegato, Darren Woods, ha ribadito durante la conferenza con gli analisti che Exxon non taglierà mai il dividendo, e che nelle fasi basse del ciclo userebbe il bilancio per sostenere le distribuzioni. È una scelta credibile perché poggia su numeri solidi:
- il payout ratio è intorno al 53% degli utili, un livello confortevole;
- il dividendo costa circa 17,6 miliardi di dollari l'anno;
- aggiungendo i 20 miliardi di riacquisti previsti, secondo le stime degli analisti nel 2027 le distribuzioni totali sarebbero circa il 70% del flusso di cassa libero atteso;
- il bilancio è in rafforzamento, con il debito netto in forte calo.
Il rendimento del dividendo, pari al 2,2% sulle attuali quotazioni resta, come ha osservato un analista di Citi, relativamente modesto: Exxon non è un titolo da reddito immediato, ma una società che unisce una cedola in crescita regolare a grandi programmi di riacquisto.
Elementi da monitorare- Prezzo del petrolio e margini di raffinazione: la normalizzazione dei margini ridurrebbe gli utili rispetto a questo trimestre.
- Copertura di dividendi e riacquisti dal flusso di cassa libero, in particolare in uno scenario di petrolio più basso.
- Crescita della produzione nel Permiano e in Guyana.
- Valutazione del titolo: dopo la corsa di un anno e i nuovi massimi, il margine di sicurezza è più ridotto.
AbbVie ed Exxon Mobil mostrano due volti del dividend growth investing. La prima è una azienda che ha attraversato la fase più rischiosa della propria storia senza interrompere la crescita della cedola e che oggi viene premiata con nuovi massimi: la performance record dal nostro primo acquisto è il risultato di anni di dividendi incassati, aumenti costanti e fiducia nella qualità della società anche quando il quadro appariva incerto. La seconda è un colosso con 44 anni di aumenti, entrato nel portafoglio da poco e già in forte guadagno, che unisce solidità del bilancio e rendimento di capitale agli azionisti. Entrambe restano posizioni da seguire con attenzione, proprio perché dopo una forte corsa le valutazioni vanno riviste con regolarità. Sulla base di queste considerazioni, nonostante le forti performance maturate, manteniamo entrambi i titoli in portafoglio con un rating HOLD.
Valutazioni del mercato al 30/10/2026: Attualmente, secondo le stime di Morningstar, il mercato azionario statunitense è scambiato con uno sconto del 7,4% rispetto al valore intrinseco calcolato.
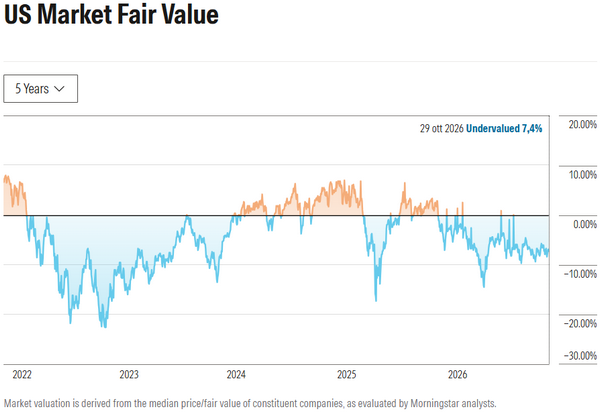
Complessivamente, su un paniere di 903 società monitorate da Morningstar, ben 380 società offrono sconti elevati in borsa rispetto al valore intrinseco calcolato, con rating assegnati pari a quattro o cinque stelle, e una quota pari al 42,1% del campione, in diminuzione rispetto al 41,6% dalla rilevazione del 23 ottobre scorso. In sintesi, secondo gli analisti di Morningstar, oltre una società su tre si trova attualmente in potenziale area di acquisto.
Aggiornamenti rating analisti: Di seguito pubblichiamo gli aggiornamenti più recenti dei giudizi da parte degli analisti internazionali su alcune delle società presenti attualmente nei nostri portafogli. Come si evidenzia, queste aziende offrono potenziali di crescita elevati dalle attuali quotazioni, a cui si aggiungono lunghi track record di crescite dei dividendi:
Nuovo BUY su PASSA AL LIVELLO 2 - In data 26/10/26 l'analista Ronald Epstein di Bank of America Securities ha confermato un giudizio BUY, con un obiettivo di 235 dollari, pari a +17,6% dalle attuali quotazioni
Nuovo BUY su Coca-Cola (KO) - Leader mondiale delle bevande - In data 26/10/26 l’analista Michael Lavery di Piper Sandler ha confermato un giudizio BUY, con un obiettivo di 102 dollari, pari a +9,4% dalle attuali quotazioni
Nuovo BUY su PASSA AL LIVELLO 2 - In data 26/10/26 l'analista Jerry Revich di Wells Fargo Markets ha confermato un giudizio BUY, con un obiettivo di 840 dollari, pari a +29,2% dalle attuali quotazioni
Nuovo BUY su Colgate-Palmolive (CL) - Leader globale per l’igiene orale - In data 28/10/26 l’analista Nik Modi di RBC Capital ha confermato un giudizio BUY, con un obiettivo di 104 dollari, pari a +9,1% dalle attuali quotazioni
Nuovo BUY su PASSA AL LIVELLO 2 - In data 25/10/26 l’analista Stacy Rasgon di Bernstein ha confermato un giudizio BUY, con un obiettivo di 700 dollari, pari a +79,5% dalle attuali quotazioni
Nuovo BUY su PASSA AL LIVELLO 2 - In data 28/10/26 l’analista Thomas O'Malley di Barclays ha confermato un giudizio BUY, con un obiettivo di 500 dollari, pari a +53,3% dalle attuali quotazioni
Vediamo ora nel dettaglio le variazioni da apportare ai nostri modelli di portafoglio, inclusi nell’abbonamento di Secondo Livello da 19,99 euro mensili sottoscrivibile con carta di credito o bonifico bancario online.
Portafoglio Top Analisti
Descrizione del portafoglio Top Analisti: Questo particolare modello è attualmente uno dei più visualizzati dai nostri abbonati, e racchiude in un unico portafoglio le raccomandazioni di un pannello di alcuni tra i maggiori analisti e Guru internazionali, presenti nelle migliori classifiche di rendimento e performance. Composto attualmente da 79 società internazionali quotate sul Nyse e sul Nasdaq, Top Analisti si è trasformato nel corso degli anni in una vera macchina da reddito, con oltre 300 singole cedole distribuite, corrispondenti ad un dividendo incassato in ogni giorno lavorativo dell’anno. Nel file PDF relativo al portafoglio, aggiornato ogni settimana e scaricabile ad inizio report, è indicata la percentuale assegnata a ciascuna società. In questo modo, ciascun abbonato può replicare il portafoglio con precisione, con importi superiori o inferiori a quelli indicati, semplicemente aumentando o diminuendo le singole quantità da acquistare per ogni società con la stessa proporzione suggerita nel modello.
Fondamentali del portafoglio Top Analisti: Sulla base delle ultime chiusure di borsa, il modello presenta un dividendo medio atteso pari al 2,6% annuo. Il price earning medio del portafoglio è pari a 16,8 volte gli utili attesi per il prossimo anno (Forward P/E). Il Pay Out medio è pari al 50%. Il Pay Out indica la percentuale dell’utile annuo destinata agli azionisti come dividendo. In generale, vengono privilegiate società che mantengono livelli di Pay Out più contenuti, a garanzia di ulteriori incrementi delle cedole anche per il futuro. Attualmente il portafoglio presenta una rischiosità inferiore al mercato, con un Beta pari a 0,7. Il Beta è una misura del rischio di una azione e indica la variazione attesa del rendimento del titolo per ogni variazione di un punto percentuale del rendimento di mercato. Una azione con un Beta superiore a 1 tende ad amplificare i movimenti di mercato (il titolo è più rischioso del mercato). Al contrario, una azione con Beta compreso tra 0 e 1 tende a muoversi nella stessa direzione del mercato (il titolo è meno rischioso del mercato).
Prospettive di crescita del portafoglio Top Analisti per i prossimi 6-12 mesi: +9,2% secondo i target medi di 22 analisti internazionali, con un rating medio dei titoli pari a BUY (2,2), in una scala da 1 Strong Buy a 5 Sell, a cui si aggiunge un dividendo medio pari al 2,6% per una crescita potenziale complessiva pari a +11,8%
Movimenti di oggi per il portafoglio Top Analisti:
Vendite: PASSA AL LIVELLO 2
Nuovi acquisti: utilizziamo una parte della liquidità disponibile derivante dagli ultimi dividendi incassati e acquistiamo PASSA AL LIVELLO 2. Questo nuovo investimento dovrebbe generare da subito ulteriori 39 dollari annui di rendita aggiuntiva per il nostro portafoglio Top Analisti. Segue analisi dettagliata del titolo.
Nuovo BUY - Un leader mondiale nella tecnologia per la governance societaria con 20 anni consecutivi di aumenti del dividendo
Nel panorama degli investimenti orientati al reddito passivo, poche società riescono a coniugare crescita tecnologica e costanza nella remunerazione degli azionisti. La società che aggiorniamo oggi, scorporata nel 2007 da uno dei nomi più noti di Wall Street, vanta 20 anni consecutivi di aumenti del dividendo, uno per ogni anno da quando è quotata autonomamente. Rispetto alla nostra analisi precedente del 25 agosto 2026, il prezzo è sostanzialmente invariato, ma il quadro si è evoluto: il titolo è sceso in settembre sotto i 165 dollari per poi risalire di circa il 14% nell'ultimo mese, e domani sono attesi i risultati del primo trimestre dell'anno fiscale 2027. Su queste basi, ci aspettiamo una maggiore volatilità del titolo nelle prossime sedute, a seconda dei risultati ottenuti.
Principali motivazioni di acquisto: La prima motivazione riguarda il calo del prezzo ancora presente rispetto ai massimi. Rispetto al massimo delle ultime 52 settimane, nell'area dei 236 dollari, la società quota oggi intorno ai 178,80 dollari, con una correzione di circa il 24%. Nell'ultimo anno il titolo ha perso circa il 19% nonostante la crescita di ricavi e utili, un andamento che il mercato attribuisce ai timori su possibili cambiamenti regolatori e a un minore apprezzamento dei titoli a crescita costante. Il confronto con lo sconto indicato nella nostra analisi precedente non è diretto, perché nel frattempo i massimi di un anno fa sono usciti dalla finestra di osservazione delle 52 settimane.
La seconda motivazione riguarda il profilo di business difensivo e ad alta barriera all'ingresso, che resta invariato. La società gestisce infrastrutture critiche per l'industria finanziaria, dalla distribuzione dei materiali di voto per delega alle comunicazioni regolamentari e all'elaborazione delle transazioni: una volta integrate nei processi di banche, broker e gestori, i costi di switching sono estremamente elevati. Il portafoglio ordini di ricavi ricorrenti (backlog) è pari a 470 milioni di dollari, in aumento di 40 milioni, e offre un'elevata visibilità sulla crescita dei prossimi anni.

